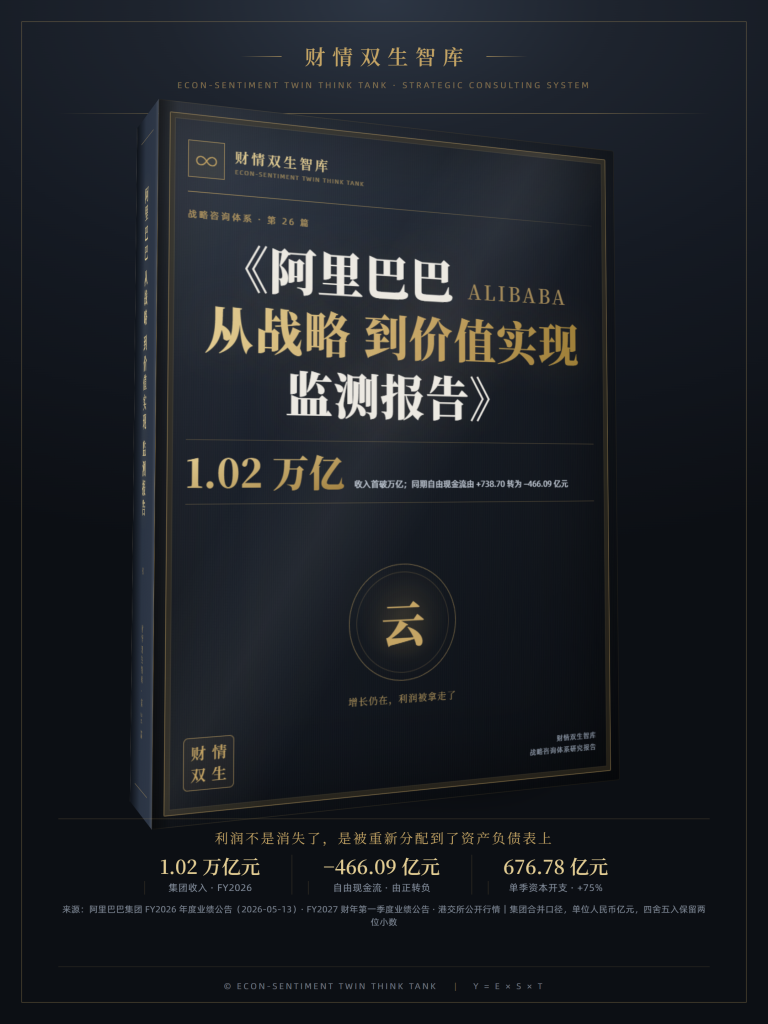
阿里巴巴交出一份矛盾的财报:收入创下新高,利润少了一半,现金流转负。钱没消失——被搬去了另一个地方。
读者适配
(谁适合读 / 为谁解决什么问题 / 读完获得什么价值)
- 企业内部中高管——避免盲人摸象,找准自己的职场生态位,发现价值创造的机会;
- 产业链上下游合作伙伴——从战略高度与价值实现节奏,找准合作契机;
- 学习者、讲商业案例的——系统地、有高度地学习并跟踪这家公司;
- 投资者、分析师——产融联动,发现企业价值与价格的峰谷关系的机会;
- 监管机构——全方位监测,预防企业牺牲社会价值、长治久安,换取更大的短期经济价值。
导语
阿里巴巴刚刚交出一份「自己跟自己打架」的财报。
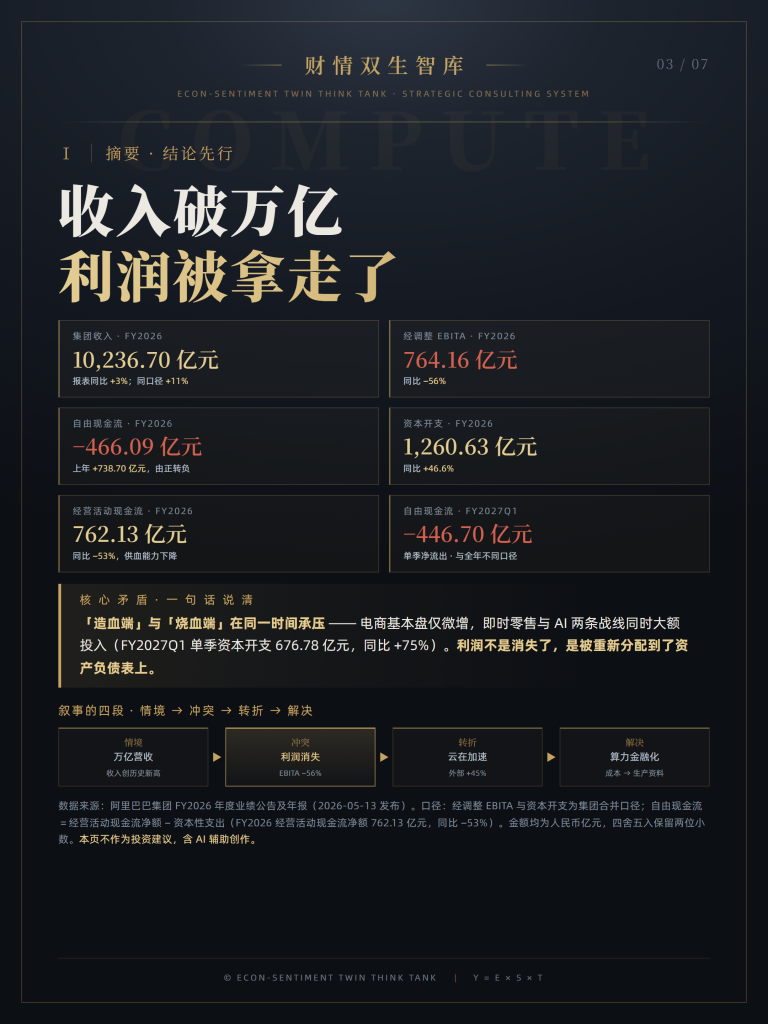
收入首次突破万亿(10,236.70 亿元),创下历史新高;同期经调整利润却少了约一半,自由现金流由上一年的 +738.70 亿元,转为 −466.09 亿元。
一边在创新高,一边在失血。多数解读停在这里:要么说「不行了」,要么说「还在长」。
而这份监测报告没有停,它只追问了一件事——这家公司的钱,被搬去了哪里?
答案指向一场正在进行的豪赌:用电商时代的现金流,买 AI 时代的算力所有权。
一、同一个财年,三条线方向相反:这家公司发生了什么
看阿里巴巴,多数人只看一行:利润。
但把三条线并排,画面就不是「好」或「坏」,而是一个缺口:
- 收入:FY2026 集团收入首次突破万亿(10,236.70 亿元),报表同比约 +3%,剔除已处置业务同口径约 +11%;
- 利润:经调整 EBITA 同比下滑约 56%,经营利润同比约 −64%;
- 现金流:自由现金流由上一财年的 +738.70 亿元,转为 −466.09 亿元。
增长还在,利润被拿走了。
报告给出的判断很克制:这不是「不行了」,也不是「还在增长」——这家公司正在主动把当期的利润,换成一件回报被推迟到未来的东西。
📌 这一节的看点:一家公司如果收入在涨、利润在跌、现金流由正转负,先别急着下结论——那多半是它在为某件事付钱。 问题是:付给了什么。
二、钱去哪了:三年 3,800 亿,买的是 AI 时代的算力
沿着现金流往下追,答案很清楚。阿里巴巴把钱,换成了算力基础设施:
- 2025 年 2 月宣布,未来三年投入超过 3,800 亿元建设云与 AI 硬件基础设施,规模超过此前十年总和;
- 截至 2026 年年中,累计投入约 1,900 亿元,进度过半;
- 2026 年再做 800 亿港元港股配售,为这场重资产竞赛锁定长期资本;
- 单季资本开支已达 676.78 亿元,同比约 +75%。
管理层的回报模型是:按当前 AI 产品平均毛利,算力投入约 3 年回本,随毛利率提升与自研芯片替代率提高,目标是压到 2.5 年。
这不是账做坏了,是这家公司把「当期利润」换成了「未来的生产资料」。
📌 这一节的看点:当一家公司的利润下滑、资本开支却在同期大幅上升,去问一句「这笔钱换回了什么资产」。 换回的是能产生收入的资产,还是仅仅把成本推迟了——这是读懂这类公司的关键一问。
三、它到底在赌什么:从「电商平台」到「全栈 AI + 大消费」
这场投入背后,是一次战略身份的切换。报告把它说得很直接:
阿里巴巴正在从「1+6+N 多元扩张的平台集团」,切到「全栈 AI + 大消费的双主业公司」。
组织上的证据很硬:
- 2023—2024 年提出「1+6+N」分拆设想,到 FY2027 财年 Q1,集团已不再以「业务集团」为管理单元,重整为电商集团 / AI 云与算力服务 / AI 实验室与应用三大板块;
- 合伙人从 26 人精简至 17 人,饿了么、飞猪并入电商事业群,盒马汇报线收回。
报告对这一步的解读是:独立上市的价值,让位给了体系协同的价值——这是从「资本故事驱动」回到「现金流驱动」的组织证据。
换句话说:这家公司不再讲「每个业务单独值多少钱」,而是讲「合起来能干多大的事」。
📌 这一节的看点:一家公司怎么组织自己,比它怎么说自己更可信。 组织从「分拆」退回「收拢」,通常意味着它已经把下一场仗的战场,选在了自己内部。
四、它的底气:云与 AI,是全集团少见「增速在加速、利润在改善」的板块
在整体利润大幅下滑的背景下,阿里巴巴手里有一张难得的牌:云与 AI。
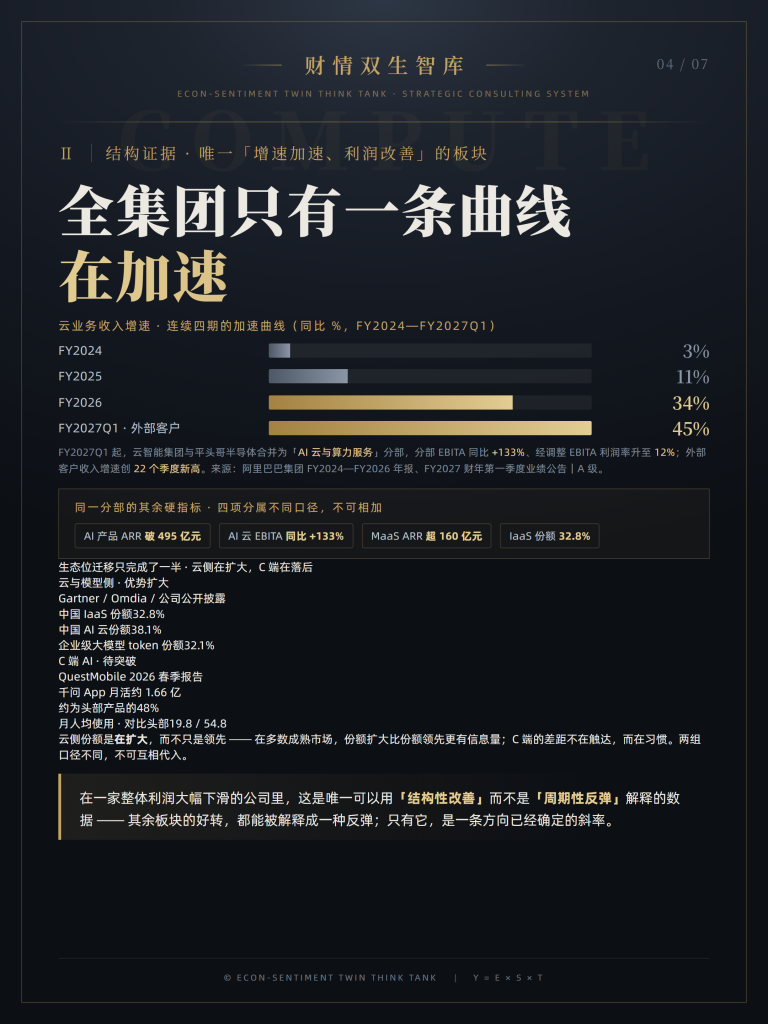
报告给出的读数是一条罕见的连续加速曲线:
- 云业务收入增速走出 3% → 11% → 34% → 45%(FY2024—FY2027Q1),FY2027Q1 外部客户收入增速创 22 个季度新高;
- AI 相关产品收入连续 12 个季度三位数增长,年化经常性收入突破 495 亿元;
- AI 云与算力分部 EBITA 同比 +133%,利润率升至 12%;
- 份额上:中国 IaaS 约 32.8%、AI 云约 38.1%、企业级大模型 token 份额约 32.1%,均处前列。
报告的评价是:在一家整体利润大幅下滑的公司里,这是难得可以用「结构性改善」而非「周期性反弹」来解释的数据。
📌 这一节的看点:判断一家公司转型能不能成,看它有没有一块「增速在加速、利润在改善」的板块。 有,转型就有锚;没有,投入就是在赌一个还没出现的未来。
五、它的软肋:造血的与烧血的,在同一个窗口赛跑
阿里巴巴这场转换脆弱的一环,不在方向,在速度。
报告点出了一处矛盾:两笔大钱,恰好要在同一个窗口里花——
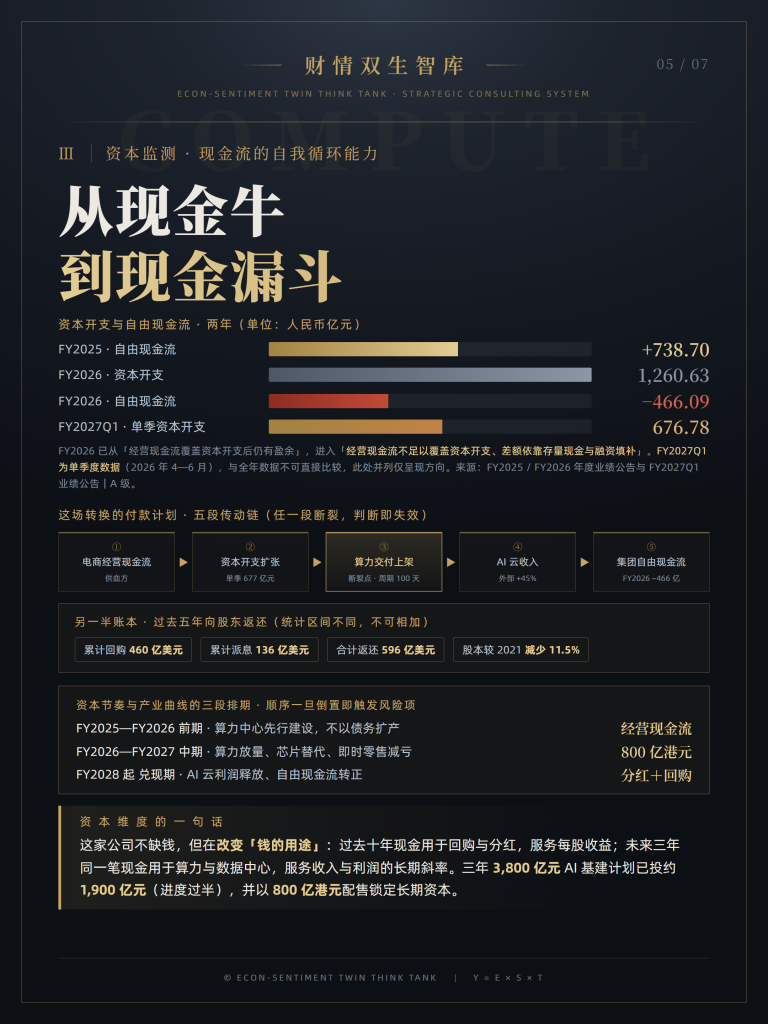
- 一边是 AI 与算力,资本开支三年 3,800 亿元;
- 另一边是即时零售,过去一年投入约 900 亿元(第三方测算口径),换取与对手接近持平的份额(淘宝闪购约 42%—45%)。
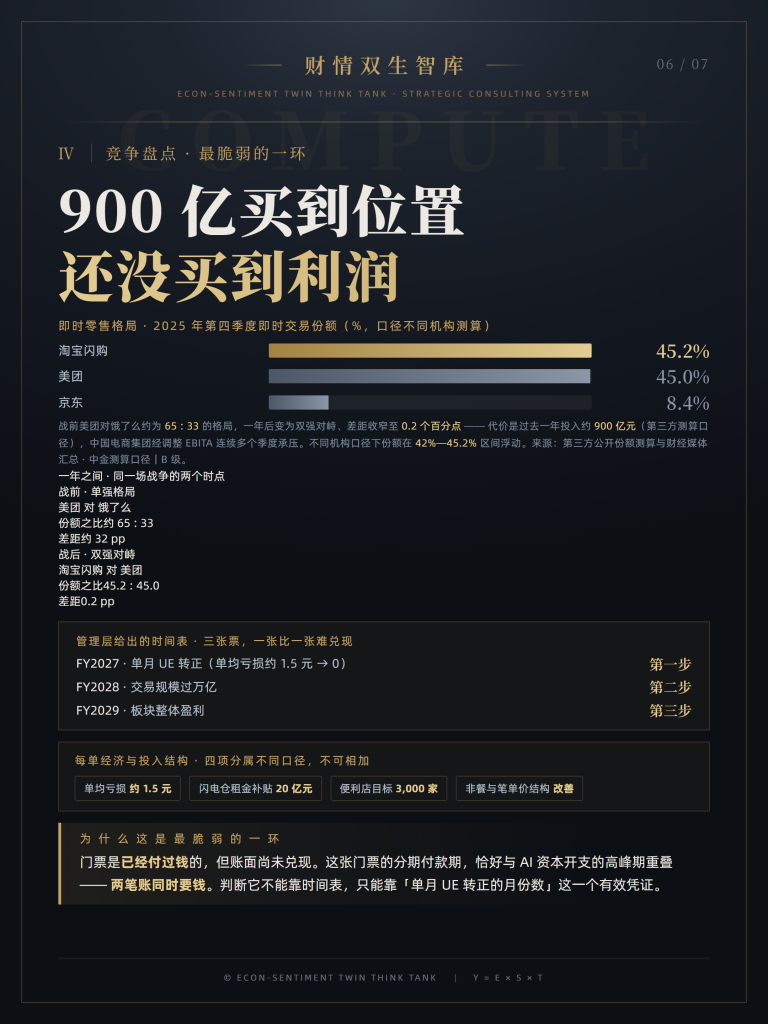
而支撑这一切的电商现金流,客户管理收入同口径只是微增。
于是这场转换的可行边界被写得很清楚:取决于「云与 AI 收入的环比增量」,能否持续覆盖「资本开支 + 两条战线的亏损增量」。
一边是造血,一边是烧血——风险不在方向,在速度差。
📌 这一节的看点:任何重投入的转型,都要先算一道除法:新业务的收入增量 ÷ 老业务的失血速度。 这道除法只要长期小于 1,方向再对,也会倒在半路上。
六、这份报告怎么拆它:六道工序 + 六个监测维度
这份报告之所以看着「硬」,是因为它没有只讲故事,而是把阿里巴巴的战略,拆成了一条可结算的六道工序:
调研诊断 → 战略制定 → 规划解码 → 落地执行 → 动态调整 → 价值生成
每一道工序,都要能对上一张外部可查的单据:
| 工序 | 对阿里巴巴,它问的是 |
|---|---|
| 调研诊断 | 真问题是「增长」,还是「增长的支付方式」? |
| 战略制定 | 哪个战场集中(芯片—云—模型—应用),哪个战场防守? |
| 规划解码 | 每一件动作能被什么单据证实(资本开支、芯片出货、单月转正月份)? |
| 落地执行 | 三大板块重整后,组织能不能接得住? |
| 动态调整 | 哪个信号一出现,就必须改而不是继续加码? |
| 价值生成 | 市场什么时候才愿意重新给它定价? |
报告还给了这家公司一组「三值体检」(经济价值 E × 社会价值 S × 时间价值 T)与「双靶点」(真实赚钱能力端 / 外界看法端),用来看清它哪一项在变好、哪一项在变差。
解码的原则只有一条:每一个里程碑,都必须能被一张外部可查的单据证实或证伪。 做不到这一步的「战略」,只是口号。
📌 这一节的看点:看一家公司的战略,先看它的里程碑能不能被一张外部单据证实或证伪。 能,才是战略;不能,是愿景。
除了把战略拆成六道工序,报告还从六个维度,给这家公司做了一次「产融联动」体检(M1—M6):
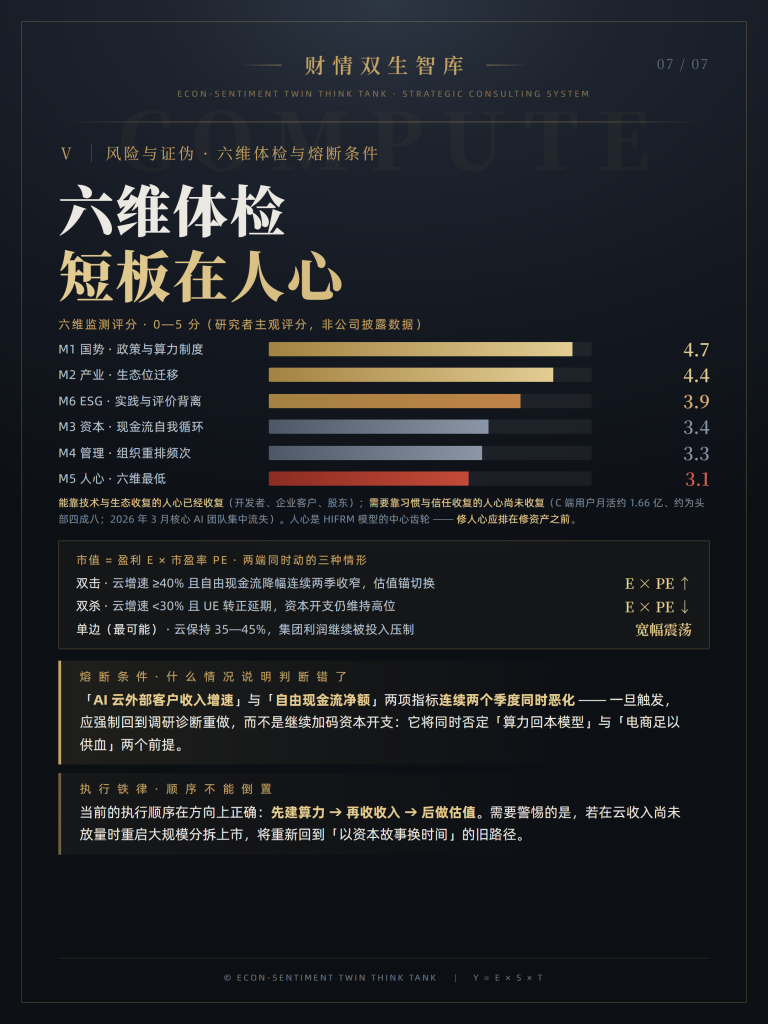
维度
这一维在看什么
对阿里巴巴的读数(报告判断)
M1 国势监测
政策与算力制度环境
明确顺风:AI 行动写入顶层设计,平台监管转常态化并与「反内卷」合流,反而托住利润底部;逆风来自海外合规与算力供应链紧缺
M2 产业监测
生态位迁移到哪一步
迁移了一半:云侧份额处前列,电商侧增速降至个位数
M3 资本监测
价值交换通道通不通
融资通道畅通(双重主要上市、800 亿港元配售),但短期自有现金流收窄
M4 管理监测
有没有不依赖能人的机制
治理在集中,但组织重排频次偏高
M5 人心监测
人心与人才在不在
偏低:开发者与股东端强,C 端用户习惯与关键 AI 人才弱
M6 ESG 监测
治理与社会责任的复利
治理架构在升级,但评级与用工争议构成摩擦
六维打完分后,报告点出了一句关键的话:分数偏低的两维——「人心」与「管理」——恰好就是这家公司这一轮的战略抓手。
📌 这一节的看点:看一家公司,别只看它的行业和资本。 把「人心」和「管理」单拎出来看——它们往往是分数偏低、却难补、又格外影响成败的两维。
七、三套价值生成系统:它怎么算这家公司值多少
报告的价值生成系统(V1—V3)是三件工具,回答同一个问题:这家公司到底值多少、市场什么时候承认。
- V1 企业市值生成系统——用一个乘法式看公司:市值 = 盈利 E × 市盈率 PE。翻译成大白话就是「真实的赚钱能力 × 外界给它的倍数」:前面那个决定它值多少,后面那个决定市场什么时候承认它。报告把阿里的因子拆开打分,发现卡住它的不是「能力不足」,而多是「沟通与效率」——这意味着相当一部分差距,是可以管理的。
- V2 HIFRM 战略模型——把公司看成五个咬合的齿轮:人心 H、产业 I、金融 F、资源 R、管理 M。以人心为中心齿轮——中心齿轮决定整机传动效率。阿里的产业与资源两轮很强,可中心齿轮(人心)偏弱;所以报告给的破局路径不是「再投更多钱」,而是先收服人心。
- V3 产融联动 · 价值倍增——一条四级跃迁路径:传统经营 → 经营诊断(做减法)→ 产融联动(做加法)→ 财情倍增(做乘法)。报告认为阿里正走到第三级的入口:减法(退出非核心资产、砍半即时零售投入)与加法(股权融资、资本赋能、品牌赋能)同时进行——这是格外考验组织节奏控制的阶段。
📌 这一节的看点:给一家公司算价值,先分清你算的是哪一端——是它真实的赚钱能力,还是市场对它的看法。 两端不同向时,你看到的就是一家「数据很好、故事很满、方向却还不确定」的公司。
八、这份报告还写了:什么情况说明它赌错了
这份报告做了多数材料不会做的一件事:用整整一节,写下「什么证据能推翻我」。
它给阿里巴巴列了五条可证伪的战略假设,每条都带可公开核对的指标与退出条件,其中两条尤其值得单看:
- 假设:AI 云收入能持续加速,成为第二增长极。证伪条件:连续两个季度外部收入增速低于 30%,或年化经常性收入环比停滞。
- 假设:电商现金牛足以支撑转换期,不必靠举债扩产。证伪条件:出现以有息债务直接为算力资产融资,或分红回购因现金流受限被迫缩减。
它还主动记下了反方尖锐的两条论证,并承认「该论证成立且必须被记录」——比如那句直接质疑这家公司的判断:
自由现金流为负的重资产化,本质是把不确定性的成本前置。
报告的做法是:不回避,写进正文,然后给出一条自我约束——能反驳它的,只有云分部层面的经常性收入与利润率,而不是集团层面的净利润。
📌 这一节的看点:判断一份分析值不值得信,不看它说得多狠,看它有没有主动写下自己的失效条件。 写不出「什么情况算我错了」的,多半只是好看。
九、这份报告能给你什么
这份监测报告把阿里巴巴这一场战略转换,从头到尾拆了一遍。你拿到它,能得到:
- 一份完整的战略解剖:六阶段闭环逐节展开,从诊断到价值生成,每一步都对得上公开单据;
- 一张三年追踪表:六项季度硬指标(云外部收入增速、AI 产品年化收入、即时零售单均亏损、自由现金流、自研芯片替代率、C 端月活),可以直接拿去季度复核;
- 五条证伪开关:什么信号一旦出现,这套判断就要重跑——不是预测,是可核对的边界。
如果你手上正有另一家公司(你自己那家、你研究的那家、你要写报告的那家),也可以把它一起告诉我——报告里那套六道工序,换一家公司照样跑得通。
领取方式
想拿走这份完整监测报告(含六阶段闭环拆解、三值体检表、六维监测 M1—M6、价值生成系统 V1 企业市值生成系统 / V2 HIFRM 战略模型 / V3 产融联动·价值倍增、五条可证伪条件与全部数据来源对照表),可以在公众号后台回复关键词:
- 回复「阿里巴巴」→ 领取这份《阿里巴巴:从战略规划 到价值实现 · 监测报告》全文;
- 回复「目录」→ 领取《价值守恒定律与财情可倍增应用》文库目录(含经济、社会、家庭、个人四大类)。
三个关键词任选其一即可,回复会自动发送。若你手上正好也有一家正在转型的公司,也可以把它的类型一并告诉我——不同行业、不同阶段的战略,看家的那道工序不一样,我会按你手上那一份来给。
落款与免责
财情双生智库 · 战略监测系列
Econ-Sentiment Twin Think Tank
本内容为战略分析方法与公开信息研究探讨,所有数据均来自公开可检索来源并标注口径级别;不构成任何投资建议、证券买卖建议或政策建议。文中涉及的主观评分、概率区间与情景构造均为研究判断,存在不确定性,不保证准确性、完整性或时效性。若发现数据或推理错误,欢迎指正——这套判断同样接受公开证伪。