这个家族真正的护城河,不是买到了什么,而是什么时候离开。
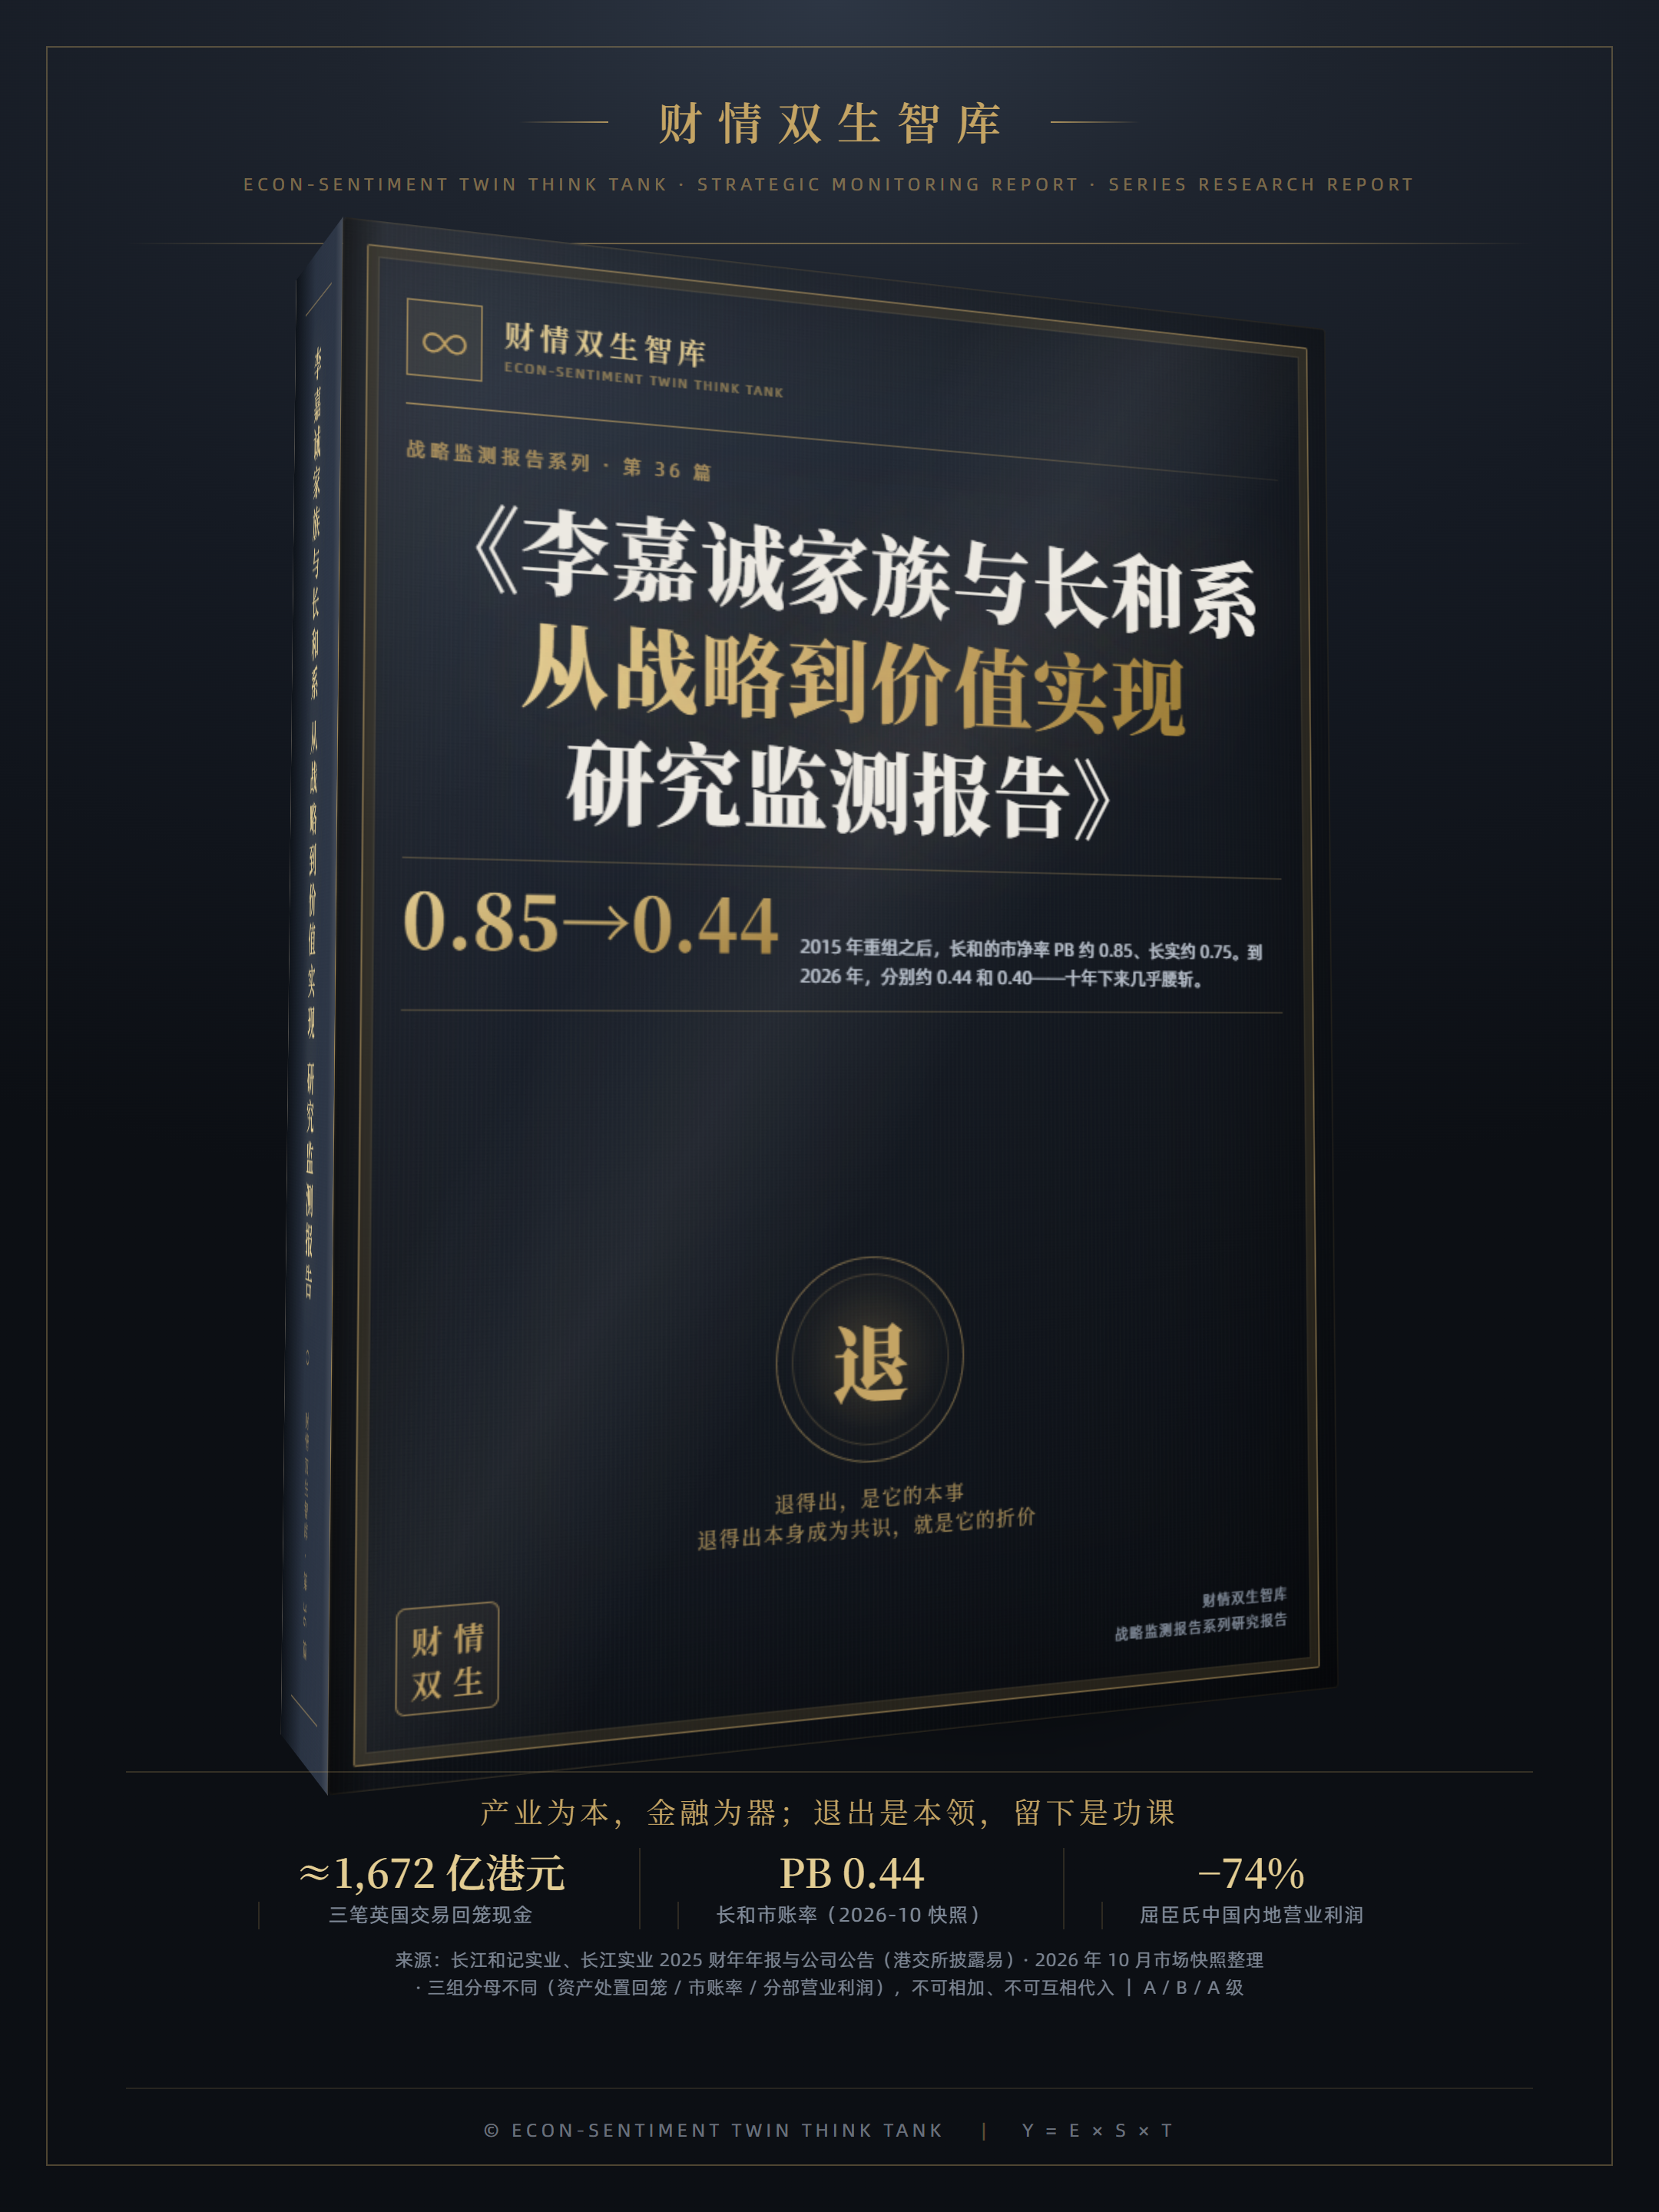
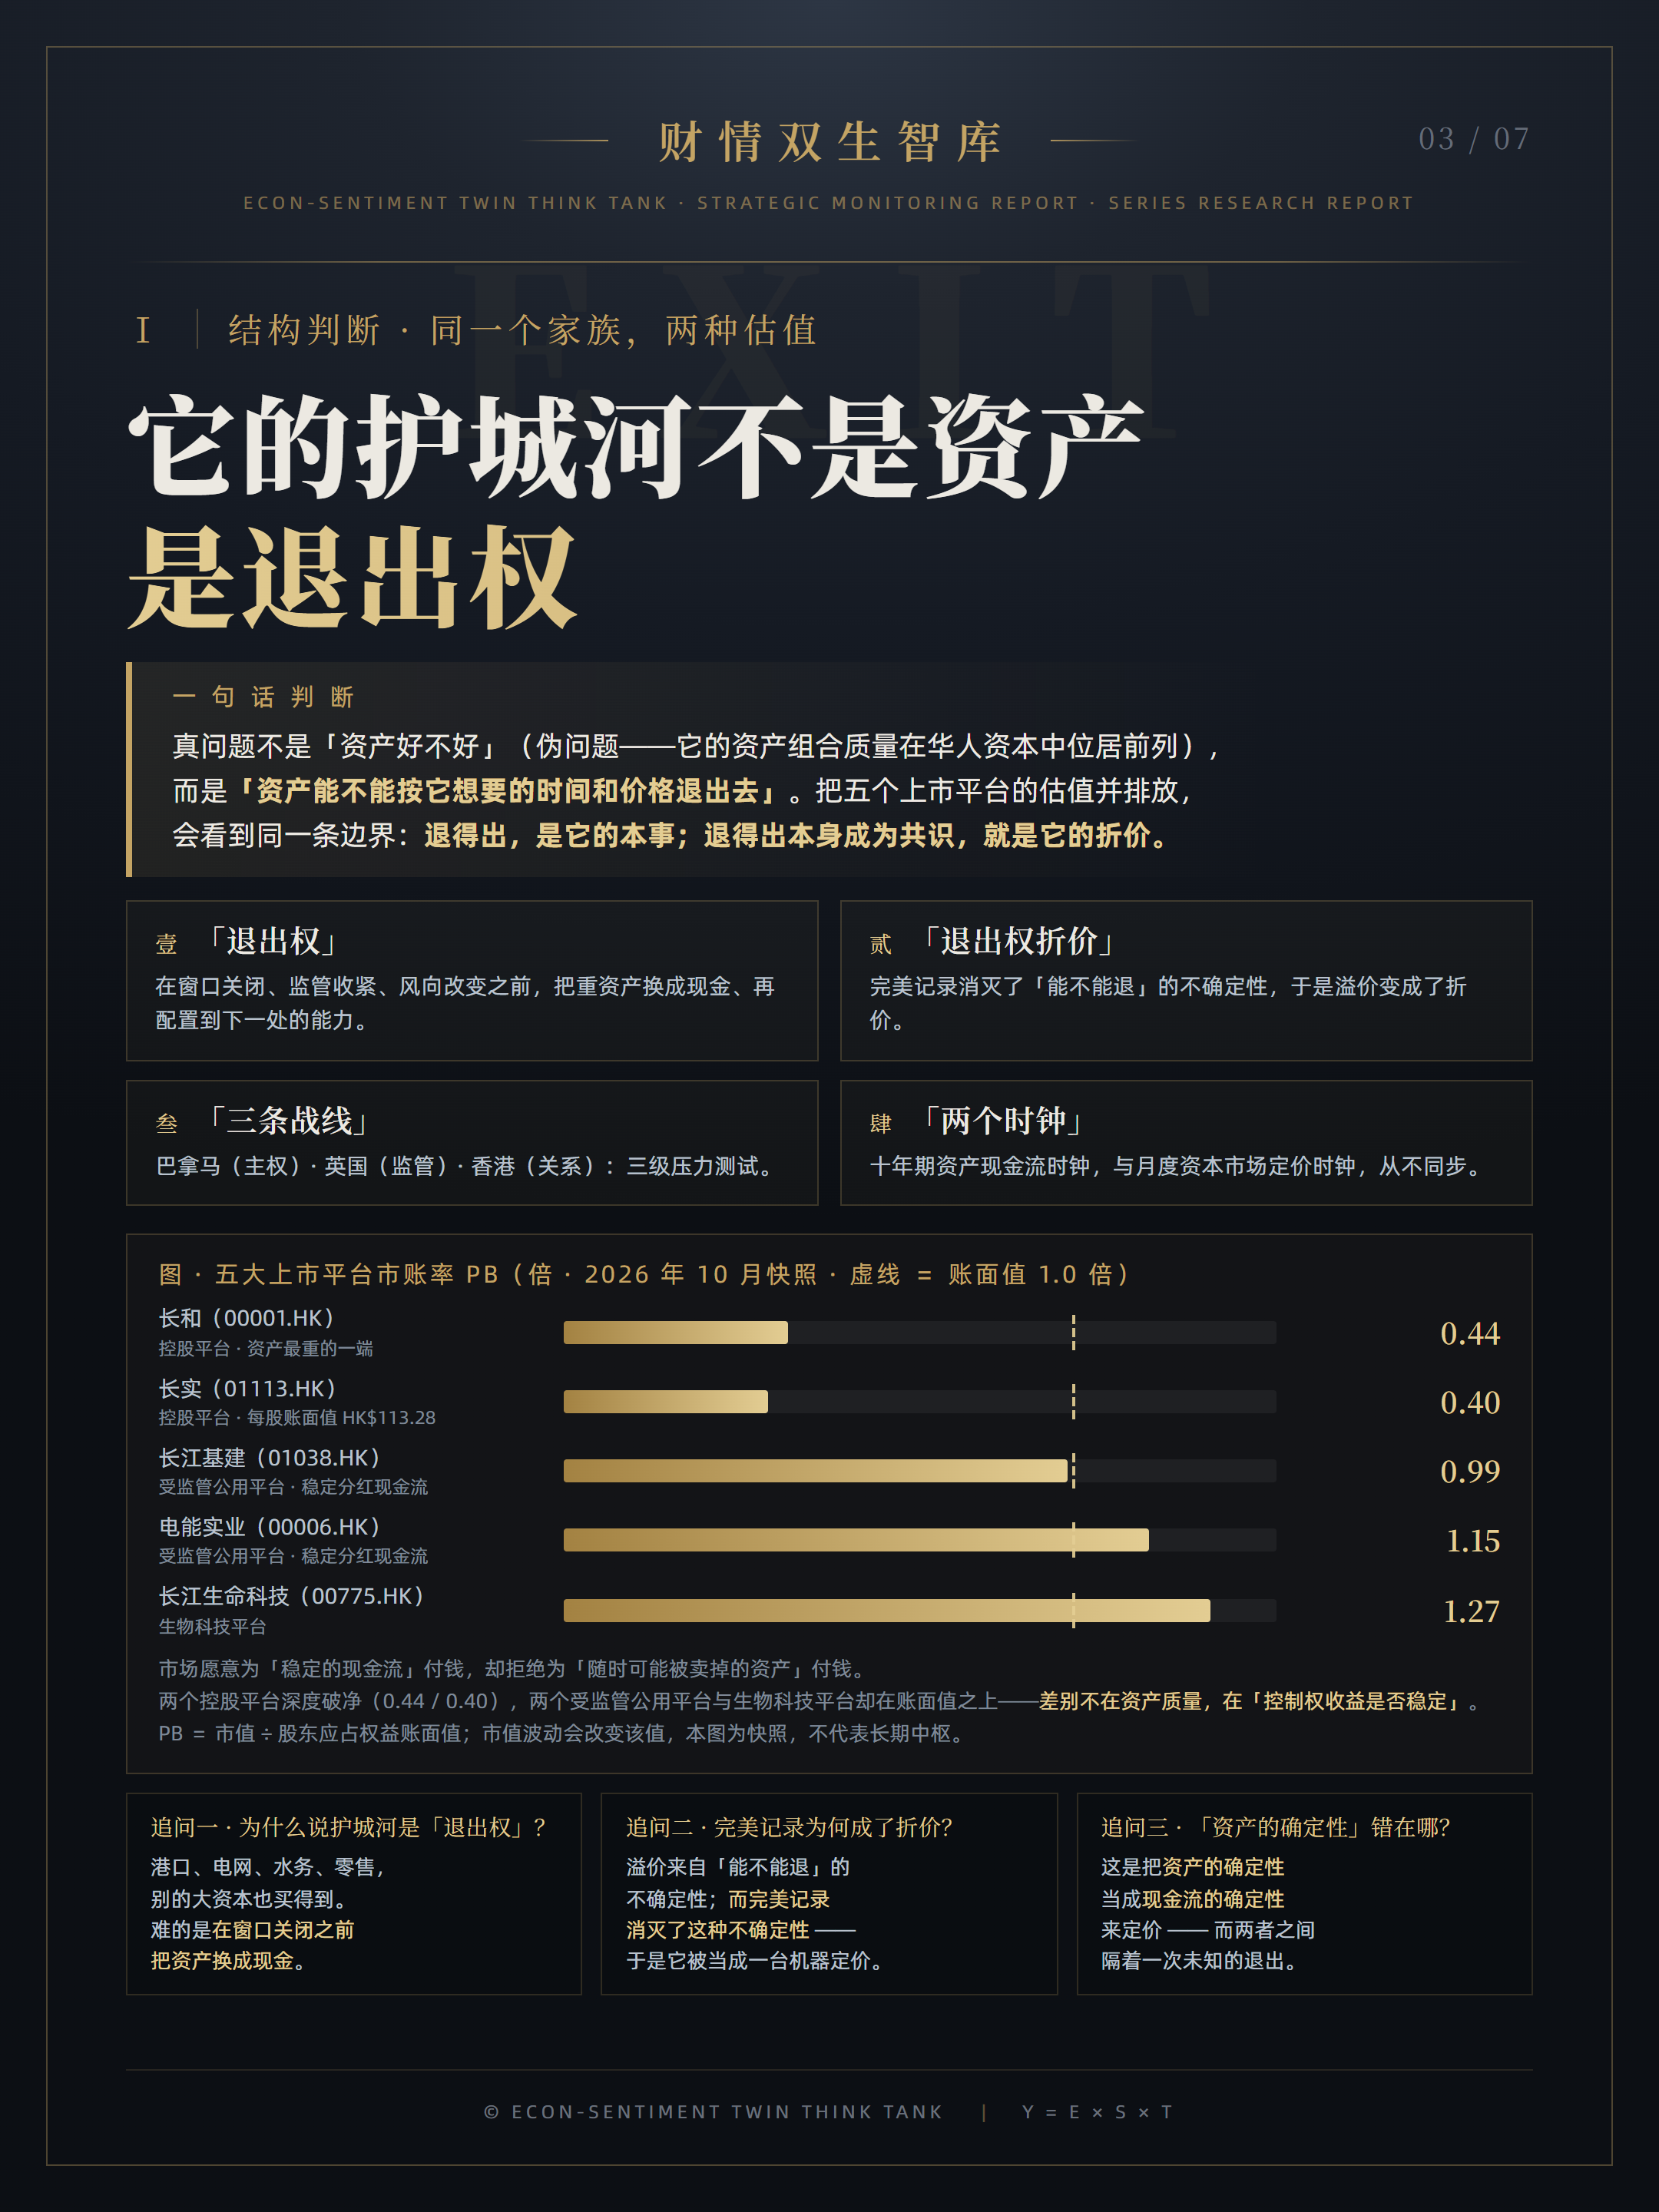
可正是这项本事,让它的市净率PB十年从 0.85 掉到 0.44。
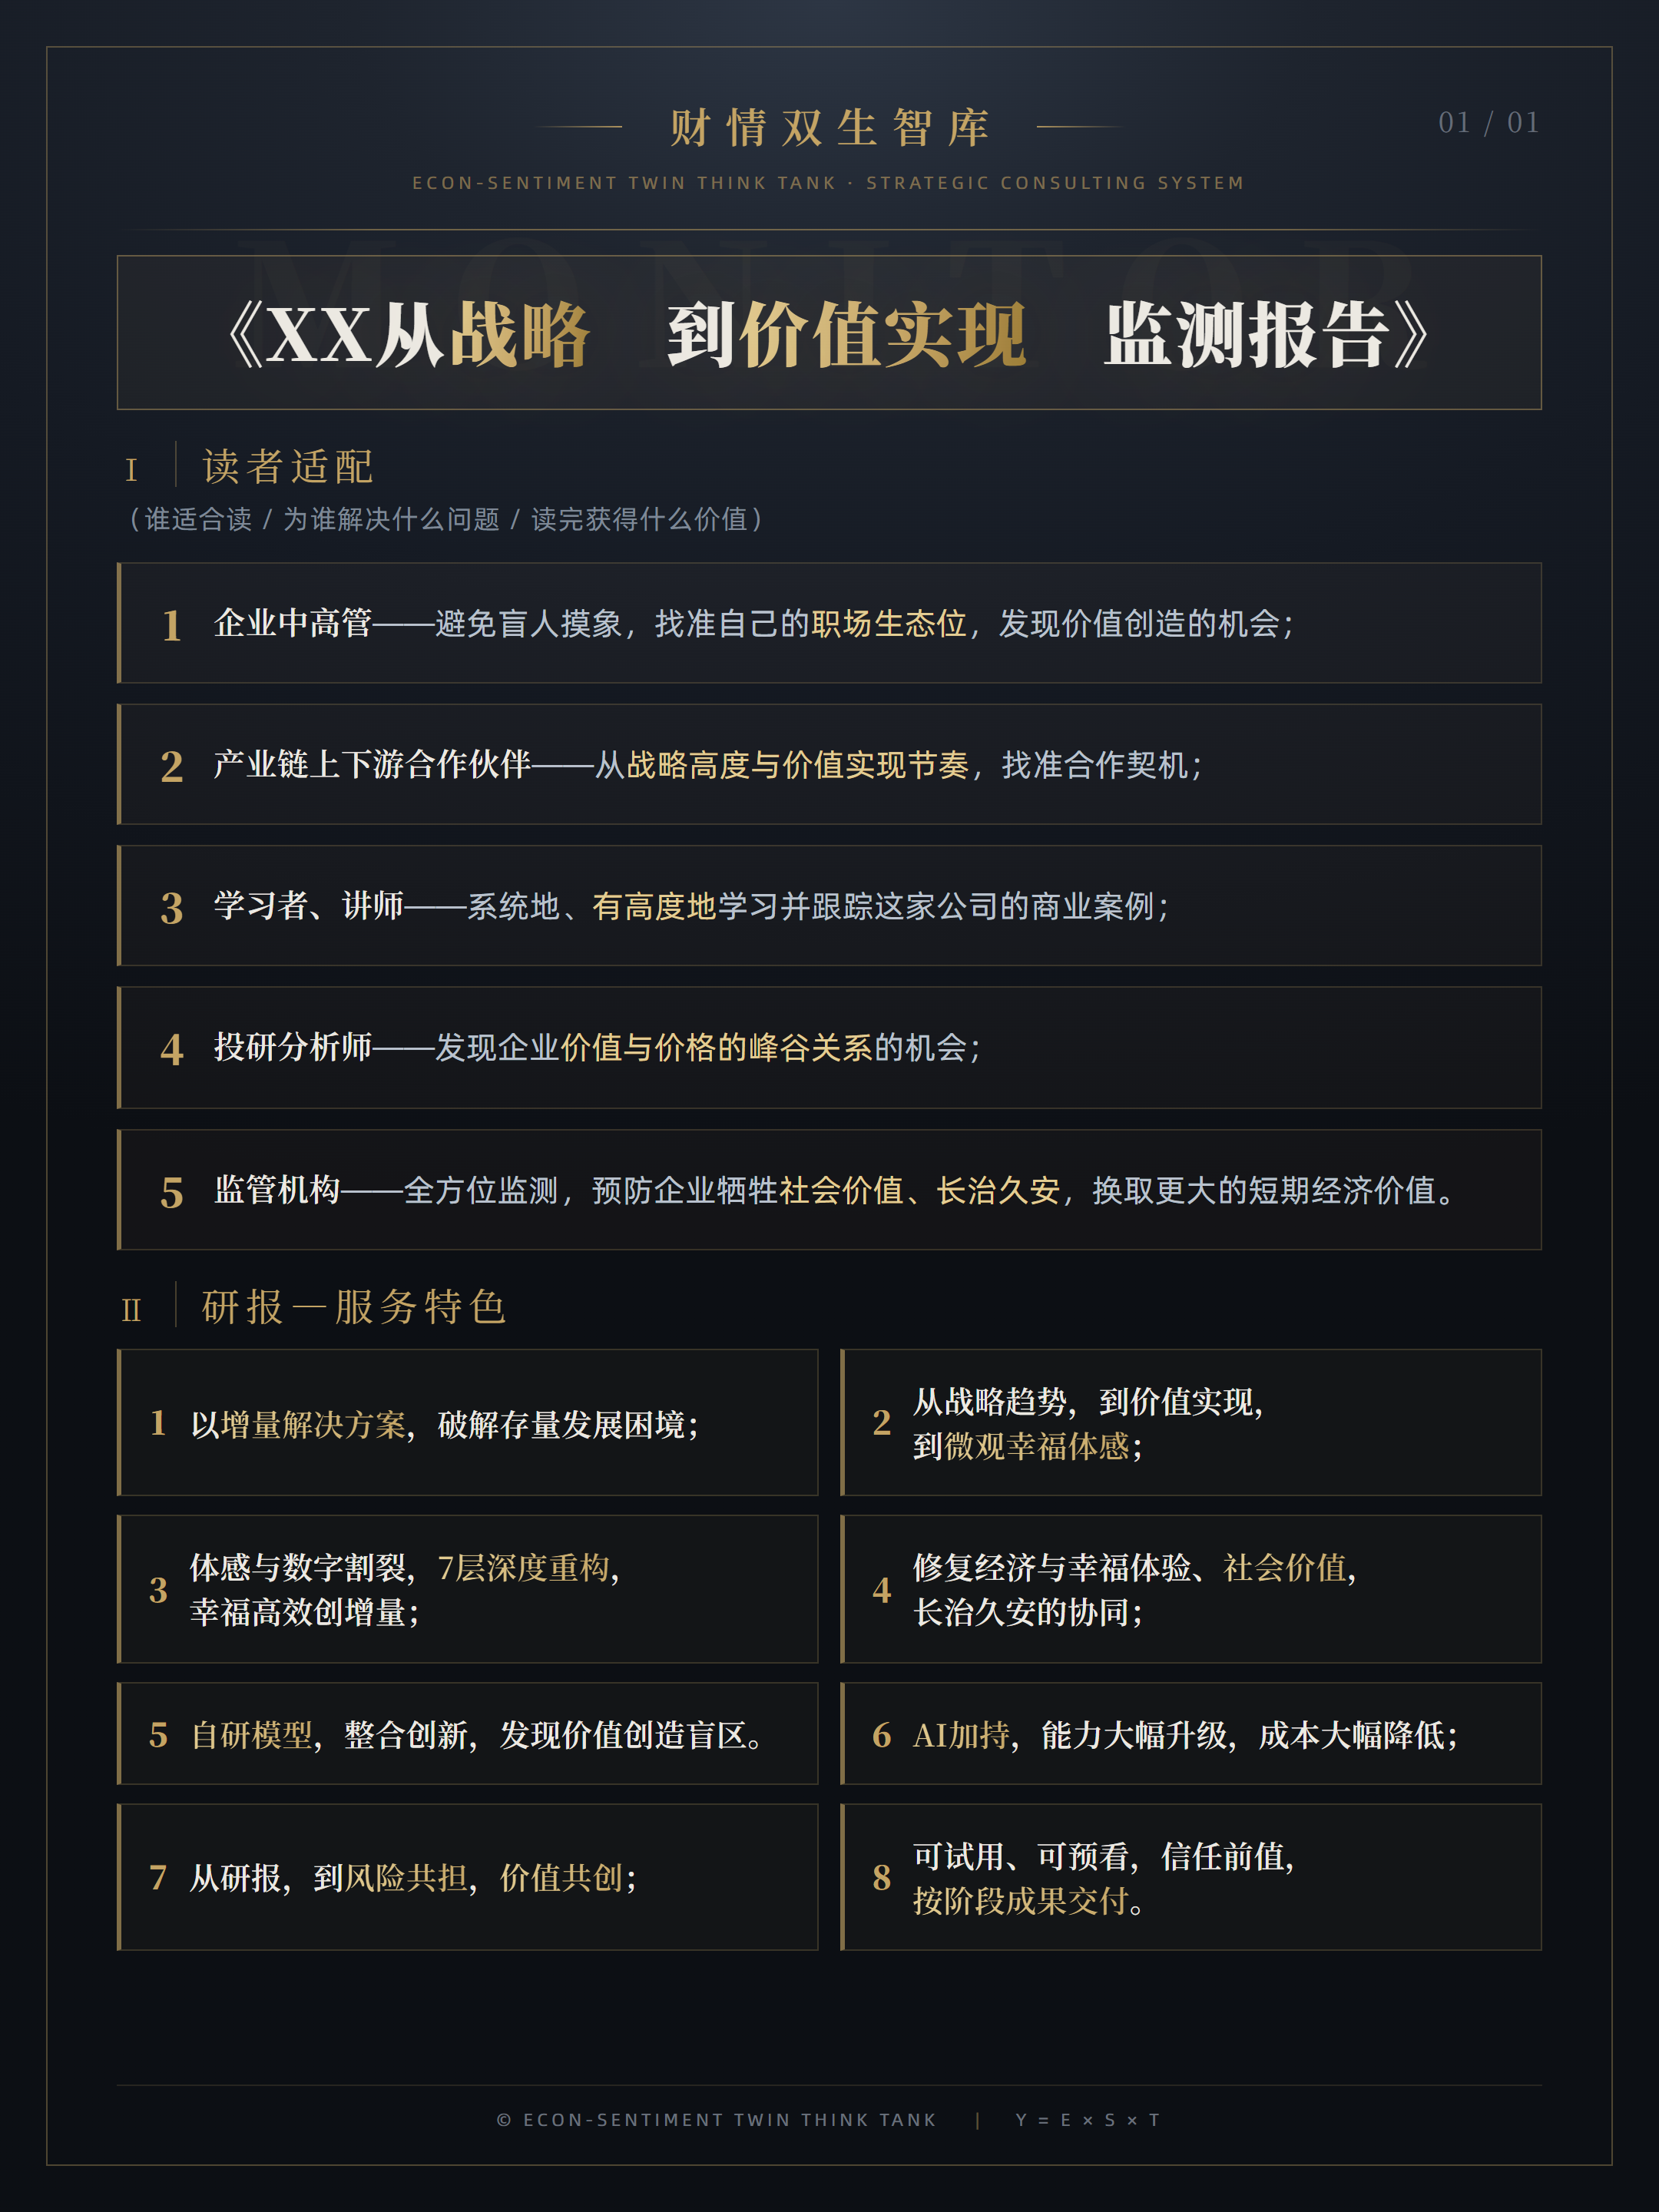
读者适配
(谁适合读 / 为谁解决什么问题 / 读完获得什么价值)
1、企业内部中高管——避免盲人摸象,找准自己的职场生态位,发现价值创造的机会;
2、产业链上下游合作伙伴——从战略高度与价值实现节奏,找准合作契机;
3、学习者、讲师——系统地、有高度地学习、跟踪这家公司的商业案例;
4、投研分析师——发现企业价值与价格的峰谷关系的机会;
5、监管机构——全方位监测,预防企业牺牲社会价值、长治久安,换取更大的短期经济价值。
导语
一个在 50 多个国家持有资产的家族,近十年一直在做同一件事:把重资产换成现金。
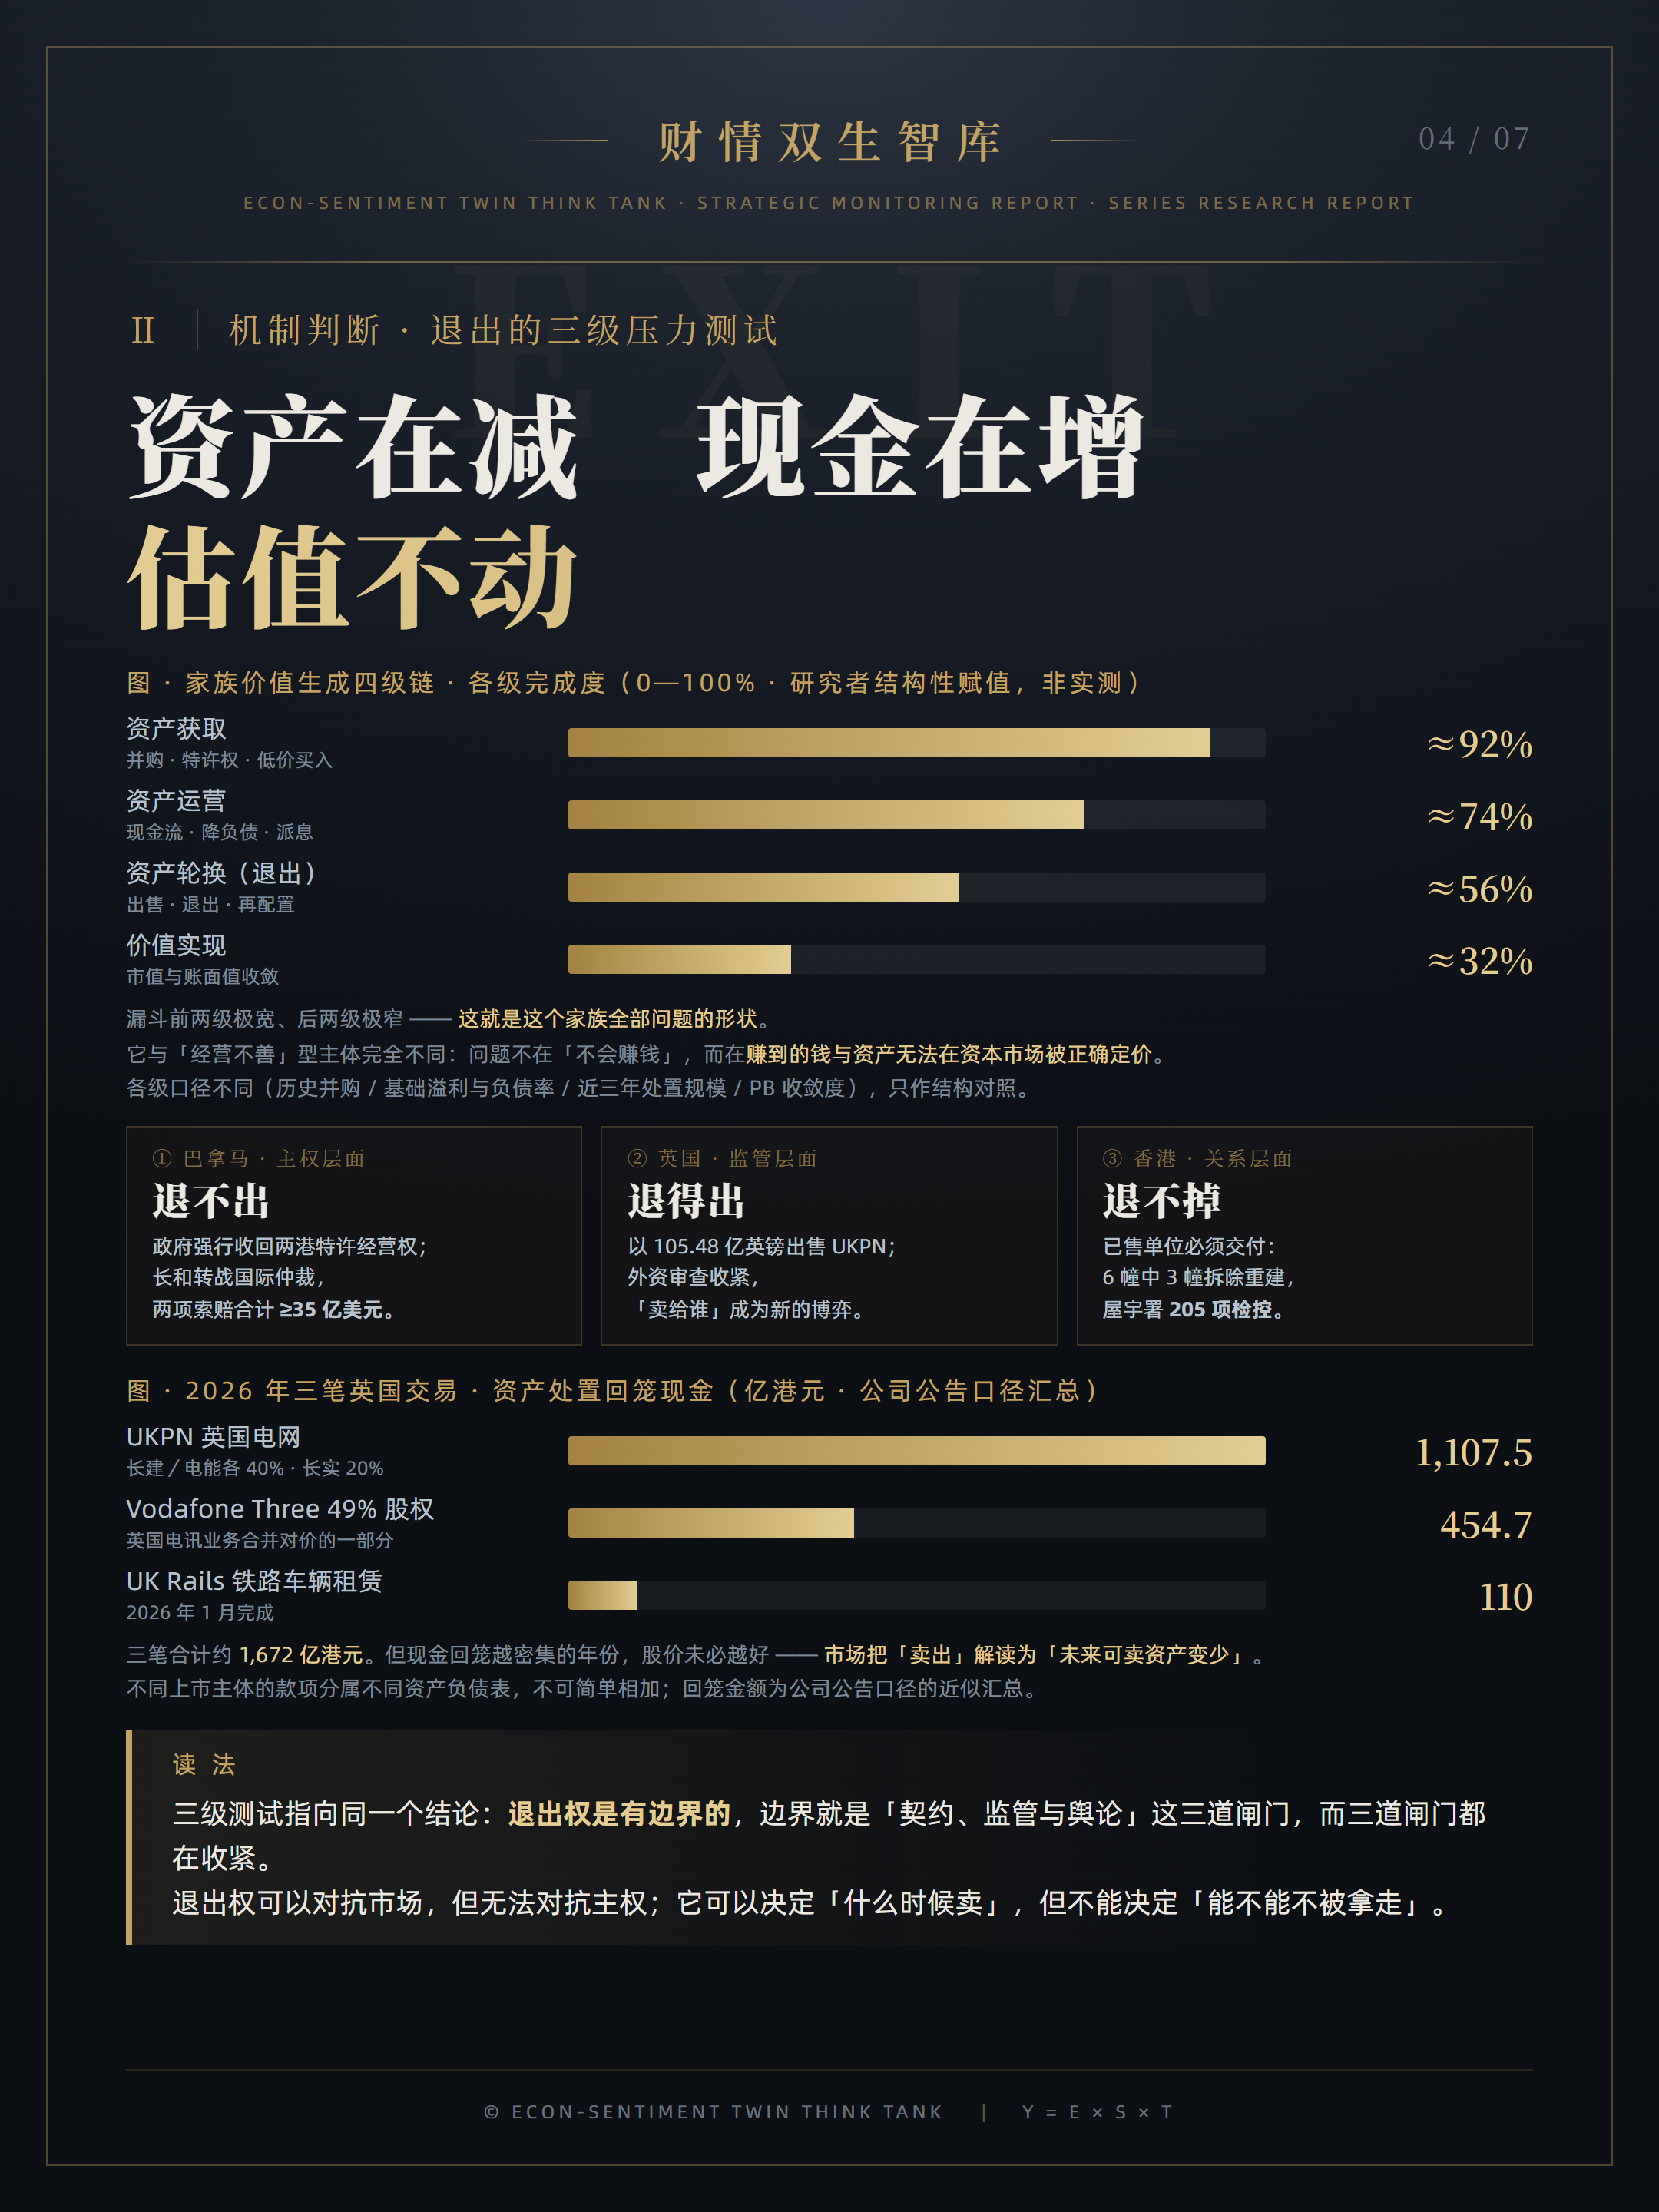
它做得极好。2026 年一年,仅三笔海外交易就回笼约 1,672 亿港元;从买进到卖出,它几乎每一次都踩在「还能卖出去」的那段时间里。报告把这项能力叫做退出权:在窗口关闭之前、在审查收紧之前、在风向改变之前,离场,并把钱放到下一处。
可问题是——市场没有因此多给它价钱。同一个家族控股的五个上市平台,账面值居前的两个,价钱被压在账面值一半以下;现金流稳定的三个,价钱接近甚至高过账面值。同一批资产,两种定价。
这跟你有什么关系
如果你在公司里管一块业务,你大概也遇到过同一种处境:你把一件事做得越来越熟,可这项熟练,慢慢变成了别人对你定价的天花板——你越擅长 A,就越难被按 B 定价。
如果你在产业链上做协作、在写行业材料、在跟踪商业案例,这份报告值得看的地方,不在结论,在它怎么把一个模糊的观感,拆成几个能被核对的量:四级链条完成度、三值体检、六维监测、以及那套「市值 = 盈利 × 市场愿意给的倍数」的乘法式。它也把回笼的钱去了哪里、又长出了什么,当场承认自己算不出来。
这份报告以【财情双生智库】专用战略咨询体系的六阶段闭环为骨架(调研诊断 → 战略制定 → 规划解码 → 落地执行 → 动态调整 → 价值生成),另含产融联动 · 六维监测(M1 国势 / M2 产业 / M3 资本 / M4 管理 / M5 人心 / M6 ESG)与价值生成系统(V1 企业市值生成系统 / V2 HIFRM 战略模型 / V3 产融联动 · 价值倍增)三套工具,以及一份五条证伪清单。它不是半份报告,是一整套拆解框架。
一、先分清两件事:退出的本领,和留下的功课
报告把这家公司容易被看轻的那项能力,命名为退出权——不是收购资产的能力,而是处置资产的能力:在窗口关闭前、在监管收紧前、在风向改变前,把重资产换成现金,再配置到下一处。
这项能力有一条连续的证据链:1980 年代起布局港口与能源,2010 年代大举买进海外基建,2015 年重组为「长和 + 长实」双平台,2020 年代开始系统性减持欧洲公用资产,到 2026 年仍能以约 105 亿英镑的价格,把一处海外配电网络资产卖出去。
不是每次都卖在价格高点——而是每次都卖在「还能卖出去」的时间里。这就是退出权。
按下暂停键,先排除一个容易被套进来的问题:这不是「撤不撤」的问题。 一家在 50 多个国家经营的公司,资产随预期回报与风险评估调整,本就是它商业模式的一部分。把正常的全球资产轮换读成「离开」,是把两件事混为一谈。
真正的问题只有一个:退出之后,留下什么。
📌 这一节给的方法:判断一家公司值不值得长期跟,先看它把哪项能力做到了「可重复」——然后立刻问一句:这项能力,能不能被换算成别人愿意付钱的东西。
二、十年:0.85 到 0.44(同一项能力,两种定价)
2015 年重组之后,长和的市净率PB约 0.85、长实约 0.75。到 2026 年,分别约 0.44 和 0.40——十年下来几乎腰斩。
三件事值得记下来:
其一,这不是某一年的市场情绪,是一条持续十年的斜线。它反映的是定价逻辑的结构性变化,而不是一个突发事件。
其二,两个平台同向下行,说明市场把它们当成同一个「家族风险」在定价,而不是两个独立的产业组合。
其三,下行的斜率在 2020 年前后变陡,与全球利率反转、以及海外基建审查收紧的时间高度吻合。
报告的解释是这样的:市场给这个控股平台的深度折让,不是对港口、电网、零售这些资产本身的折价,而是对「控制权价值不稳定」的定价。一个历史上确实反复退出的控股方,让中小股东面对一种特殊处境——你持有的不是一家「会长期经营这些资产的公司」,而是一台「随时可能把资产卖掉、换成现金、而现金的用途由控制方决定」的机器。
悖论就在这里:退出能力越强、记录越完美,折让反而越深。 因为折让来自不确定性——「它到底会不会退」。而一套完美的退出记录,恰恰把这个问题从问号变成了句号,并且是朝一个方向画上的。
📌 这一节给的方法:看到一个长期折让,先分清它是「资产折价」还是「行为预期折价」。 前者来自资产本身,后者来自控股方的行为可预测性——两者的修复路径完全不同,一个靠经营,一个靠把「长期在场」变成可核对的事实。
三、五个平台,两种价钱
把同一个家族控股的五个上市平台放在同一把尺子上,梯度立刻显形:
- 两个控股平台深度折让——它们的账面值来自「资产重估后的净值」,而市场用远低于账面值的价钱交易它们;
- 三个现金流平台接近或高于账面值——受监管的公用平台与生物科技平台,定价由「稳定分红的现金流」支撑,而非资产的清算价值。
结论很直白:市场愿意为「稳定的现金流」付钱,拒绝为「随时可能被卖掉的资产」付钱。
再往里看一层。2025 年,长和的总收入 HK$5,073 亿中,零售以约 HK$2,093 亿居前,其后是电讯约 HK$1,013 亿、财务及投资与其他约 HK$890 亿、基建约 HK$588 亿、港口及相关服务约 HK$489 亿。
结构上两个关键事实:收入规模居前的板块(零售),并不是利润弹性居前的板块;而利润稳定的板块(基建与港口),恰恰是正在被处置的板块。
于是市场面对一个难题:它既不是零售股、也不是公用股、也不是地产股,没有一枚统一的锚可以给它定价——只能打折,用「多元化折价」覆盖「看不懂」。
📌 这一节给的方法:多元化的公司,容易被「用折扣代替理解」定价。 判断这类主体,你要替市场做的那件事是——把它的收入结构拆开,分别问每一块该按什么逻辑定价。
四、退出是有边界的:三道闸门
2024—2026 年的三条战线,恰好构成一次三级压力测试,而三级指向同一个结论:退出权有边界,边界就是契约、监管与舆论这三道闸门,而三道都在收紧。
契约层。 一处海外港口的特许经营权,被所在国以公共利益为由收回,企业只能转战国际仲裁,索赔规模达 30 亿美元以上。这是ZF层面的退出失效:契约在公共利益面前不是挡箭牌。
监管层。 多个市场对关键基础设施的外资持有审查在收紧。原文的一句话很值得记:「能不能卖出去」之外,还多了一道「能不能卖给这家买方」。 退出不再是价格问题,而是买方范围问题。
关系层。 有些资产根本退不掉。一处在建住宅项目被发现施工记录不实,6 幢中有 3 幢须拆除重建——已售出的单位必须交付,额外的成本要自己承担,而品牌信任只能亲自修复。这是这个家族过去三十年没有遇到过的一种问题,而且和「退出」正好相反:一种无法退出的资产、一段无法一走了之的关系、一份必须亲自修复的信任。
📌 这一节给的方法:评估任何一项「可退出的资产」,都要在价格之外再算三样东西——契约能不能被单方改变、买方范围会不会收窄、退出之后有没有留下必须亲自收拾的东西。
五、真正吃紧的不是钱,是信任
报告给这个家族做了一次三值体检(研究者主观评分,区间 ±0.5,非精确度量):
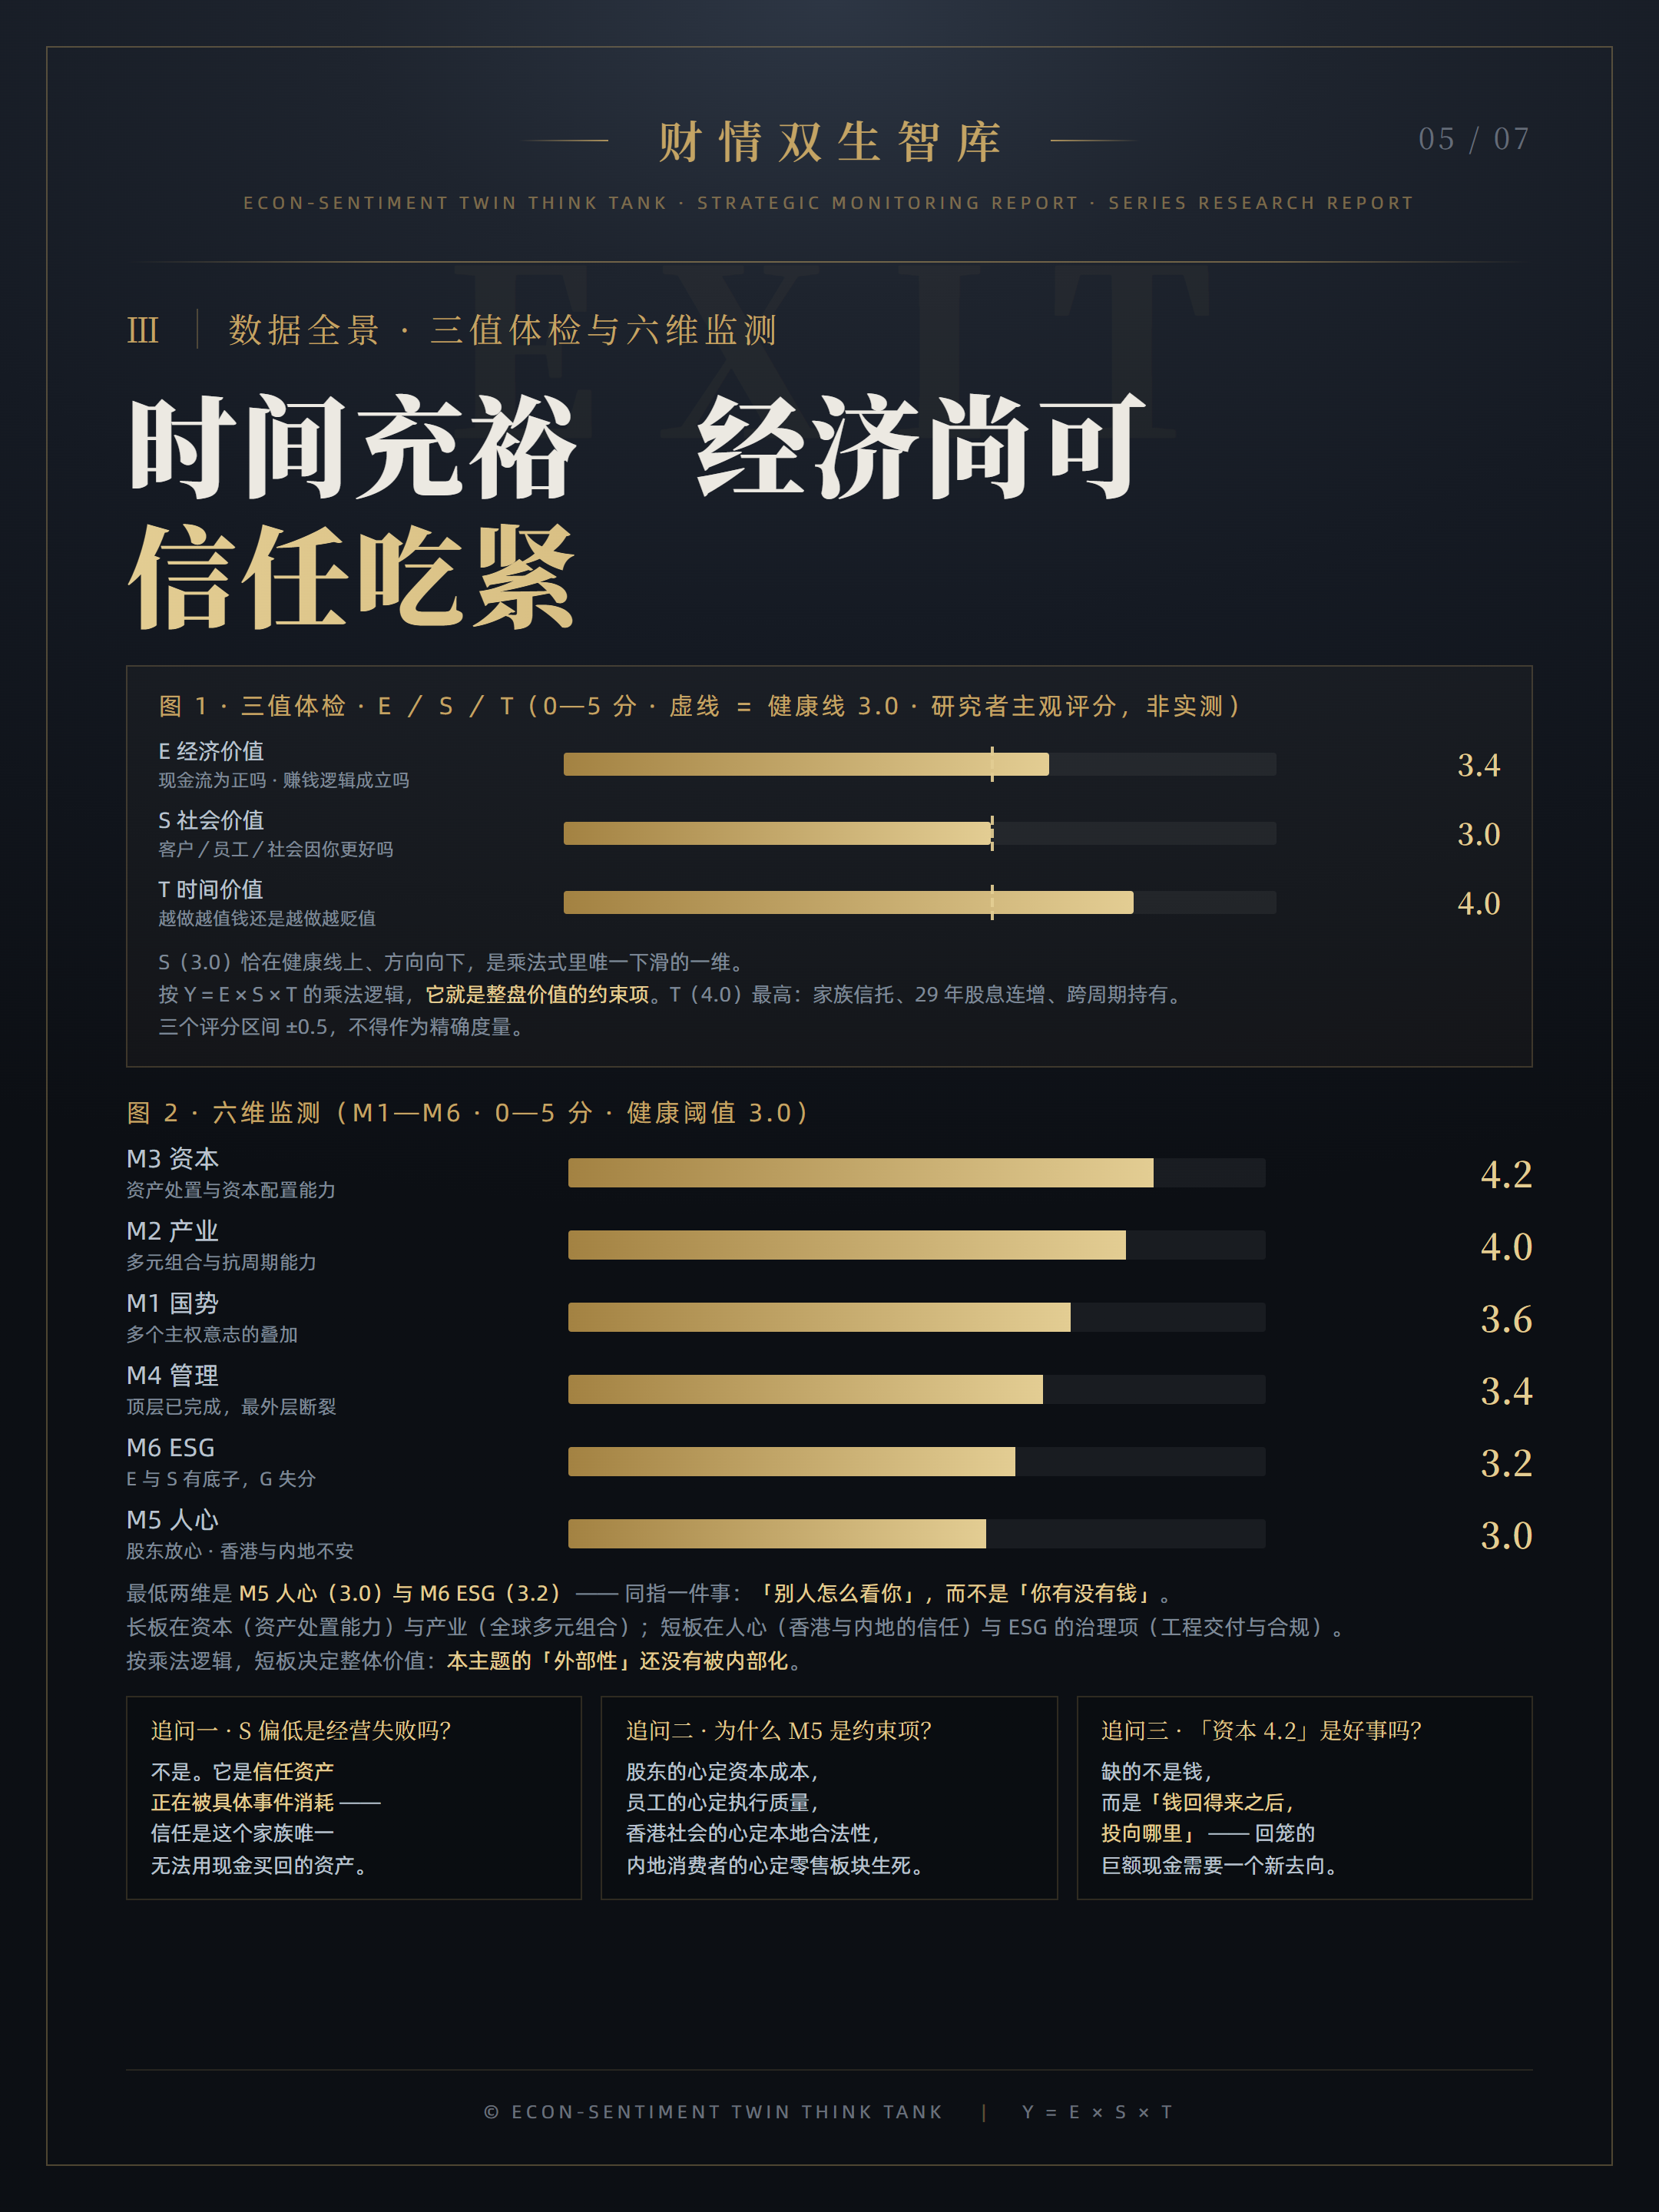
- 时间价值 4.0 分:三层证据——家族信托实现了所有权与经营权分离,把「传承」从人的问题变成制度的问题;连续 29 年增加股息,资产跨周期轮换;以十年为单位持有基建特许资产。这是它难以被复制的资产。
- 经济价值 3.4 分:正面是 2025 年长和总收入 HK$5,073 亿(+6.4%)、基本溢利 HK$223.1 亿(+7.1%)、净负债率降至 13.9%、全年股息 HK$2.312(+5%);拖累是呈报溢利为 HK$118.4 亿(含一笔 109.2 亿港元的一次性非现金亏损)、长实股东应占溢利 −20.3%、零售在内地市场的营业利润 −74%。E 的问题不在「赚不赚钱」,而在「赚钱的资产正在被一件件卖掉,而新购资产的预期回报尚未被证明能替代它」。
- 社会价值 3.0 分:三项里只有这一项出现明显失血,也恰在健康线上、方向朝下。
人心的分化更直接。同一份报告里,四类关系对象的信心评分(同样为主观赋值)是:股东 3.6 分、员工 3.2 分、本地社会 2.6 分、内地消费者 2.8 分。
成因的分野是关键:股东的信心建立在「回报记录」上,本地社会与内地消费者的信心建立在「交付与体验」上。 后者无法用财务数据证明,也无法用捐赠替代。
报告有一句判断,我认为是整个案例里分量相对重的一句:信任的损耗发生在「交付」环节,而不是「给予」环节。 一次工程事故,可以抵消十年慈善在企业信誉上的积累。
📌 这一节给的方法:把「关系」分成两类来管——对一类人,讲回报与纪律(你大概已经做得不错);对另一类人,讲交付与在场(这通常是你缺的)。用同一套「回报语言」服务两类人,必然让后一类更加不安。
六、折让也可以有别的解释(我把反方强的一条写在这里)
前面几节一直在说「这是退出权折价」。可这条解释有一个很强的对手,必须摆上台面:
深度折让,完全可能只是房地产周期、零售竞争与「多元控股平台折价」的正常定价。把一切都解释成「退出权折价」,是替这家公司找了一个体面的说法。
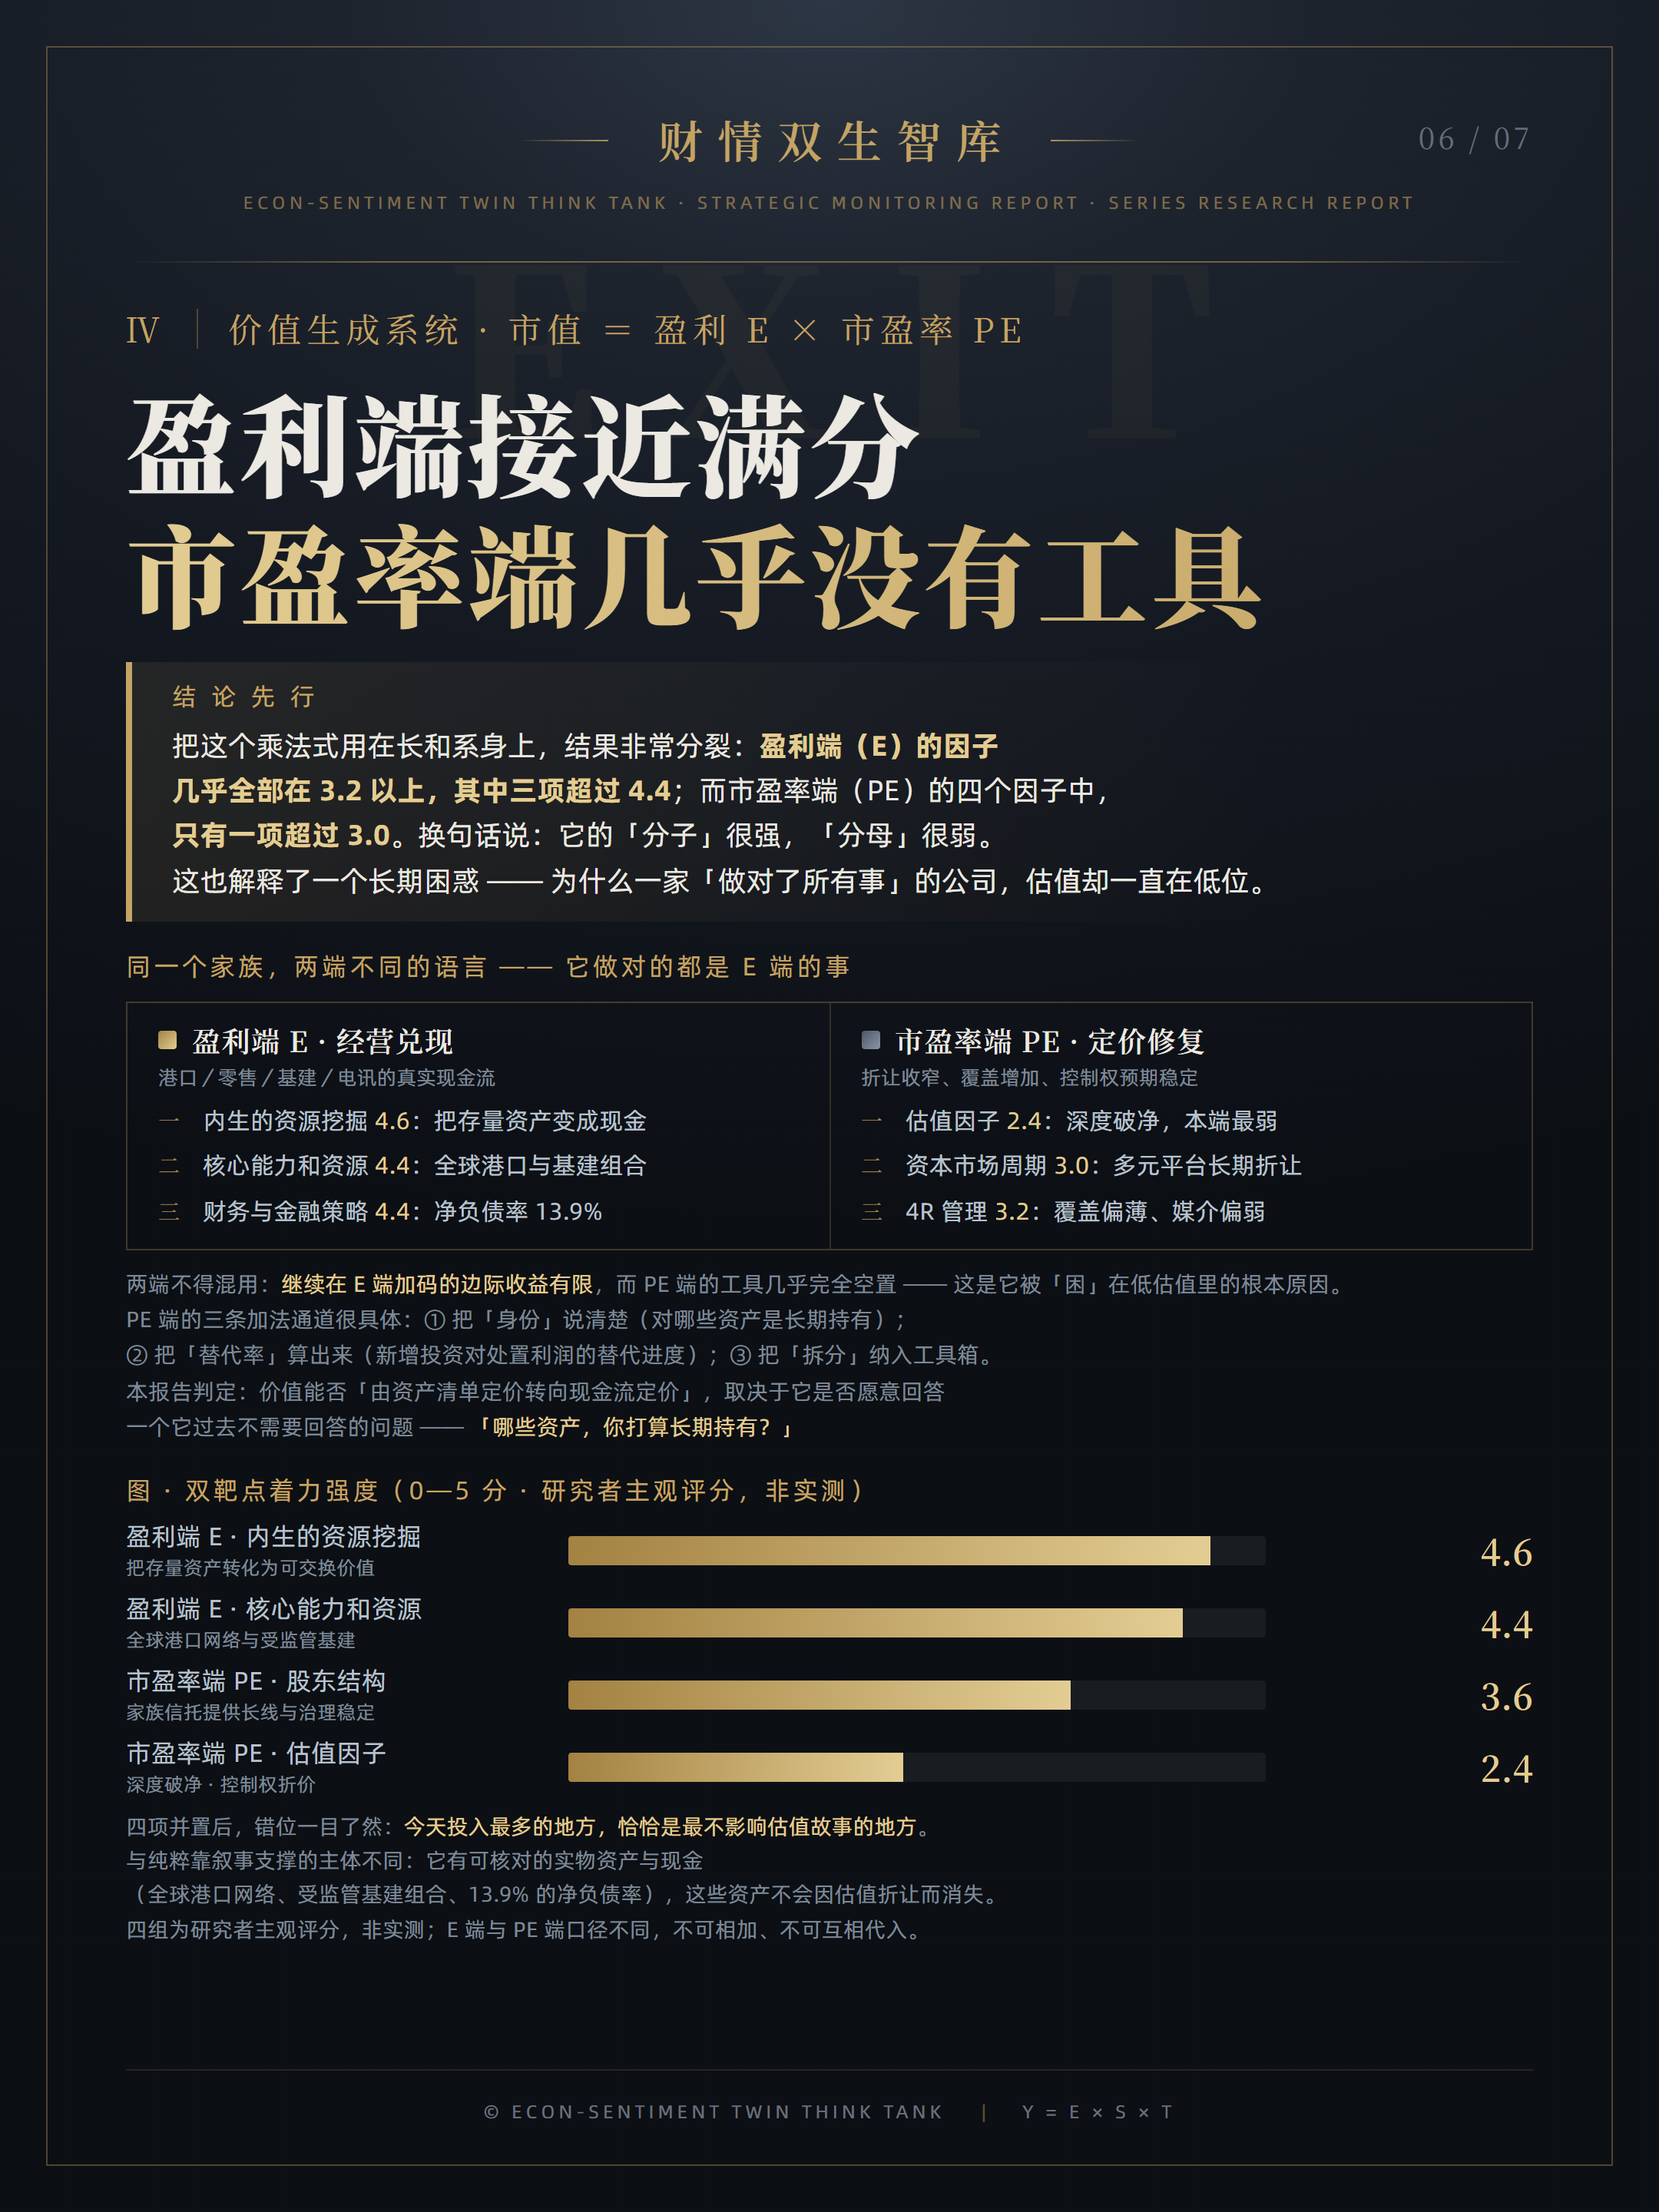
这条论证成立,而且必须被记录。报告的处理方式是:把折让的多种解释并列标注,不择一,并承认「资产折价」与「控制权折价」在这组数据里无法被干净地分开。
报告还主动交出了另一项它算不出来的东西:回笼的巨额现金去了哪里、又长出了什么。 家族私人投资平台的方向与上市体系的方向,不能在公开信息里被证明同向——公开信息不足以前者证明后者。
我想说的是:这不是报告的弱点,恰恰是它可以被信任的地方。一份分析的价值,不在于它敢说多狠的话,而在于它愿不愿意在可以更狠的地方停下来。
📌 这一节给的方法:读到一份判断,先去找它的反方强的一条论证。 如果作者自己没写,你要替他写;如果作者自己写了还承认它成立,这份材料的可信度会上一档。
七、什么情况下,这套判断是错的
报告用了整整一节写「可证伪清单」。这五条可以拿来当筛子,也可以拿来筛你手上的任何一份材料:
- 若两个控股平台的市净率PB在 2029 年前持续回升至 0.6 以上(且非靠大额回购或私有化),则「折价是结构性的、不是周期性的」判断需要修正;
- 若被处置资产留下的经常性利润缺口,在三年内被新增资产补回,则「替代缓慢」的判断被证伪;
- 若那宗海外港口以恢复特许经营权或足额赔偿结案,则「退出权有边界」的判断需要下调;
- 若零售在内地市场的营业利润转正、且交付类事件不再发生,则「信任仍在失血」的判断被证伪;
- 若在 2029 年前完成一笔「大额、长期、新增」的产业投资并能测算其现金回报,则「资产在减、定价不动」的形态判断被证伪——那说明它只是把退出权换成了新资产。
报告也给出了一个可核对的量级参考:旗下基建平台披露,被处置的两处海外资产合计占其 2024 年应占经调整 EBITDA 的 23.9%。也就是说,接近四分之一的经常性利润来源需要被替代。
替代要多久?报告给的是三个区间,不是三个点:乐观 2—3 年、中性 4—6 年、悲观 7—10 年或长期缺位。
📌 这一节给的方法:「怎么解释都对」的材料,在方法上等于什么都没说。 真正有用的材料,会事先告诉你「在什么时点、观察到什么数字,我就承认我错了」。
八、如果只带走三件事:从「会退出」到「能留下」
报告的全部主张可以收束为一句话:
退出权决定它能拿回多少,留下能力决定市场愿意给它多少;前者它已经做到了极致,后者才刚刚开始。
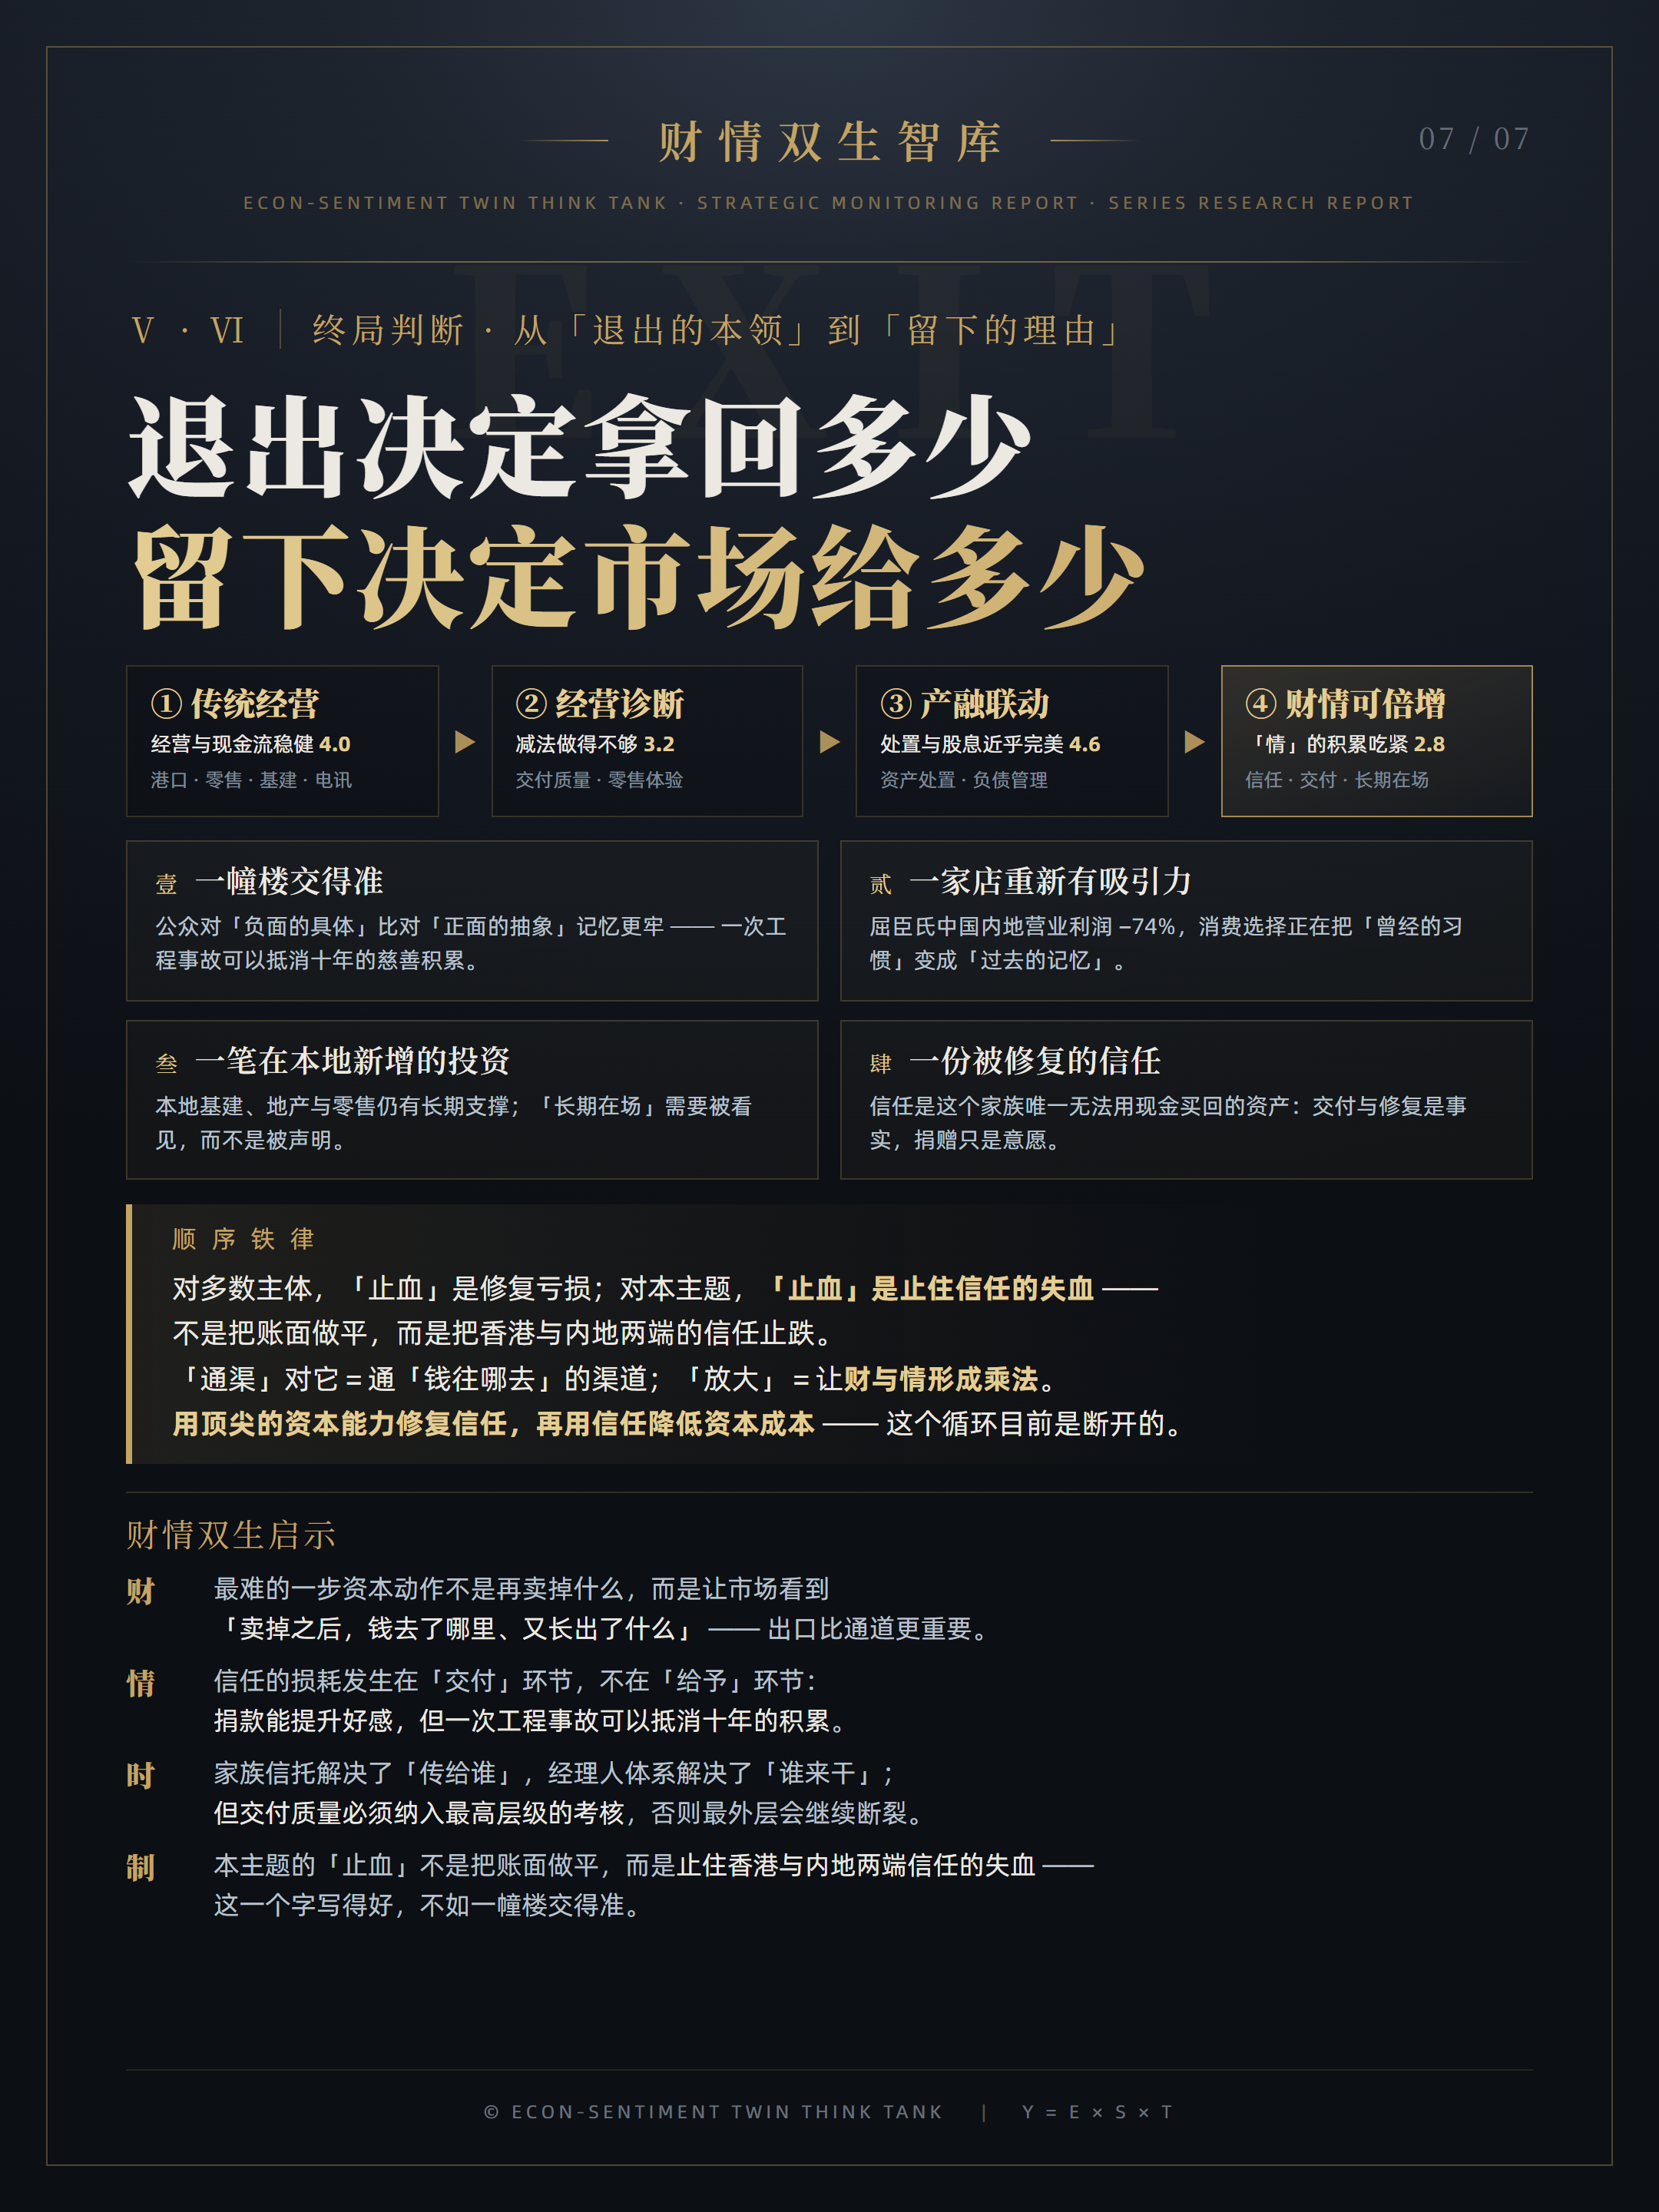
具体到可以动手的三件事:
一是,把「身份」说清楚。 明确对哪些资产是长期持有,而不是一律可卖。市场需要的不是一个更好的故事,而是一个能对「经常性利润的稳定性」定价的锚——这个锚就是「哪些资产,你打算长期持有」。
二是,把「替代进度」算出来。 主动披露新增投资对处置利润的替代情况,把不确定性变成可跟踪的数字。先自己说,比等别人来问,代价小得多。
三是,把「交付」提到董事会层级。 把工程品质与合规纳入董事会层级的考核,建立可核查的准入、监督与追责机制——把体系外层的风险,交由决策层直接管。
报告里这句我认为可以直接抄走:一个字写得好,不如一幢楼交得准。
领取方式
想拿走这份完整监测报告(含六阶段闭环拆解、三值体检表、六维监测总览 M1—M6、价值生成系统 V1 企业市值生成系统 / V2 HIFRM 战略模型 / V3 产融联动 · 价值倍增、四级链条完成度与全部数据来源),可以在公众号后台回复关键词:
- 回复「李嘉诚家族」→ 领取本文配套的完整监测报告;
- 回复「目录」→ 领取《价值守恒定律与财情可倍增应用》文库目录(含经济、社会、家庭、个人四大类)。
三个关键词任选其一即可,回复会自动发送。若你手上正好也有一家正在做资产轮换、或者正在被「折价」困扰的公司,也可以顺带告诉我它处在哪一端——是「可退的资产太多」,还是「留下的东西还没被看见」,两端要看的动作不一样,我会按你所在的那一端来给。
落款与免责
财情双生智库
Econ-Sentiment Twin Think Tank
本内容为企业战略与价值实现的方法探讨,文中数据均来自公开可检索来源(公司公告与年报口径、公开报道)并标注口径与置信级别;其中三值体检、六维监测、HIFRM 五维、四级链完成度、风险概率与情景推演均为研究者主观评分,非精确度量。不构成任何投资建议。 文中涉及的企业与家族信息均为公开事实性引述,不含价值判断;如发现数据或推理错误,欢迎指正——这套判断同样接受公开证伪。